
หมวดอื่น: Mathematical Finance
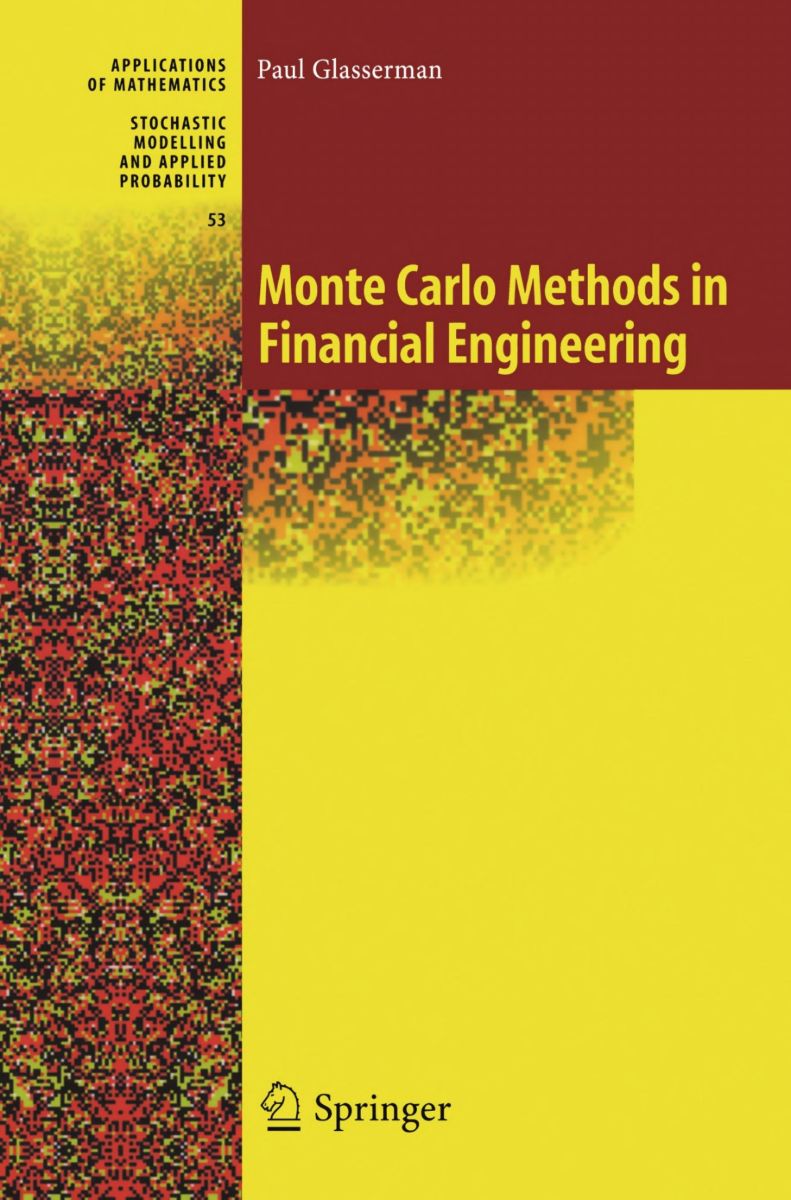
Monte Carlo Methods in Financial Engineering
โดย Paul Glasserman
 สอบถามการจัดหาเล่มนี้ผ่าน Fastwork
ดูข้อความที่จะคัดลอก
สวัสดีครับ สนใจสอบถามการจัดหาหนังสือ
ชื่อหนังสือ: Monte Carlo Methods in Financial Engineering
ผู้เขียน: Paul Glasserman
Edition / ปี: ขอให้ช่วยตรวจสอบ
ISBN: 9780387004518
รหัสหนังสือ Libro: 2609240135_TH-00000000135
หน้ารายละเอียด: https://www.librothai.com/books/monte-carlo-methods-in-financial-engineering
รูปแบบไฟล์: PDF
วันที่ต้องการใช้งาน: [ผู้สอบถามระบุ]
รบกวนตรวจสอบความพร้อม ราคา และระยะเวลาครับ
 (เปิดแท็บใหม่)
ราคาคิดตามไฟล์ จะถูกกว่าหนังสือจริง 2–3 เท่า
- ISBN
- 9780387004518
- รหัสหนังสือ Libro
- 2609240135_TH-00000000135
- จำนวนหน้า
- 603
- รูปแบบไฟล์
- เพิ่มในรายการเมื่อ
- 25 ตุลาคม 2569
- แท็ก
- Quant Finance, Mathematical Finance
เหมาะกับใคร
- เหมาะกับ
- นักศึกษาบัณฑิตศึกษาสาย financial engineering นักวิจัยด้าน Monte Carlo และผู้ปฏิบัติงานที่ implement model ซึ่งเป็นกลุ่มที่คำนำระบุ และคนที่เขียน pricer หรือระบบวัดความเสี่ยงอยู่แล้วและต้องการเทคนิคลดเวลาคำนวณหรือหา Greeks จาก simulation
- พื้นฐานที่ควรมี
- คำนำระบุว่าต้องคุ้นกับ Itô calculus, stochastic differential equations, martingales และ change of measure โดยพื้นฐานพอเข้าใจทฤษฎีบท Girsanov ก็เพียงพอ ความรู้ option pricing มีประโยชน์แต่ไม่จำเป็นเท่า มีภาคผนวกสรุป stochastic calculus ให้
- ควรข้ามถ้า
- ยังไม่คุ้นกับ stochastic calculus และ change of measure เพราะผู้เขียนบอกชัดว่าเป็นพื้นฐานหลัก หรือต้องการตัวอย่างโค้ดพร้อมใช้ ส่วนที่อ่านไม่ได้บอกว่ามีโค้ดประกอบ
สรุปจากบทความรีวิวของ Libro ซึ่งเขียนจากบทตัวอย่าง และคลิป 2 รายการที่กล่าวถึงเล่มนี้
เกี่ยวกับหนังสือ
สอบถามการจัดหาเล่มนี้
- กด “คัดลอกข้อมูลหนังสือ” ด้านบน แล้วเปิดบริการ Fastwork
- วางข้อความในแชต ระบุวันที่ต้องการใช้งาน
- ผู้ให้บริการตรวจสอบฉบับและความพร้อม แล้วส่งใบเสนอราคา จ้างและรับงานในระบบ Fastwork
เปิดบริการ Fastwork (เปิดแท็บใหม่)
(เปิดแท็บใหม่)อ่านรายละเอียดที่วิธีใช้บริการ
บทความที่เกี่ยวข้อง
26 ตุลาคม 2569
สรุปคลิป Quant Books and Curriculum Design ของ Dimitri Bianco: หลักสูตร quant ปี 2026Dimitri Bianco เล่าเหตุผลเบื้องหลังรายชื่อวิชาและตำราสาย quant ที่เขาจัดใหม่ปี 2026 ว่าอะไรเป็นวิชาแกน อะไรเป็นวิชาเลือก และวิชาไหนยังหาตำราที่พอใจไม่ได้
26 ตุลาคม 2569
สรุปคลิป Joydeep Dutta: ตำรา mathematical finance ที่เขาใช้สอนวิชา derivatives pricingคลิปของ Joydeep Dutta อาจารย์คณิตศาสตร์ที่ IIT Kanpur ซึ่งเปิดตำราประกอบวิชา Introduction to Derivative Pricing ทีละเล่ม ตั้งแต่ชุดของ Shreve ไปจนถึงเล่ม Monte Carlo และโบนัสด้าน optimization
25 ตุลาคม 2569
Monte Carlo Methods in Financial Engineering: simulation เพื่อ pricing และวัดความเสี่ยงตำราของ Paul Glasserman จาก Springer ปี 2003 ว่าด้วยการใช้ Monte Carlo ทำ derivatives pricing และวัดความเสี่ยง ตั้งแต่ random number generation ถึง variance reduction, Greeks และ American options บทความนี้สรุปจากคำนำและสารบัญที่ Springer เผยแพร่
หนังสือในหมวดเดียวกัน
ดูหมวด Quant Finance ทั้งหมด
Optimization Methods in Finance
Gérard Cornuéjols & Reha Tütüncü
ดูรายละเอียด
Martingale Methods in Financial Modelling
Marek Musiela & Marek Rutkowski
ดูรายละเอียด
Options, Futures, and Other Derivatives
John C. Hull
ดูรายละเอียด
Intelligent Credit Scoring
Naeem Siddiqi
Building and Implementing Better Credit Risk Scorecards
ดูรายละเอียด
Paul Wilmott Introduces Quantitative Finance
Paul Wilmott
ดูรายละเอียด
Frequently Asked Questions in Quantitative Finance, Second Edition
Paul Wilmott
ดูรายละเอียด
Quantitative Risk Management
Alexander J. McNeil, Rüdiger Frey & Paul Embrechts
Concepts, Techniques and Tools - Revised Edition
ดูรายละเอียด
Detecting Regime Change in Computational Finance
Jun Chen & Edward P.K. Tsang
Data Science, Machine Learning and Algorithmic Trading
ดูรายละเอียด