
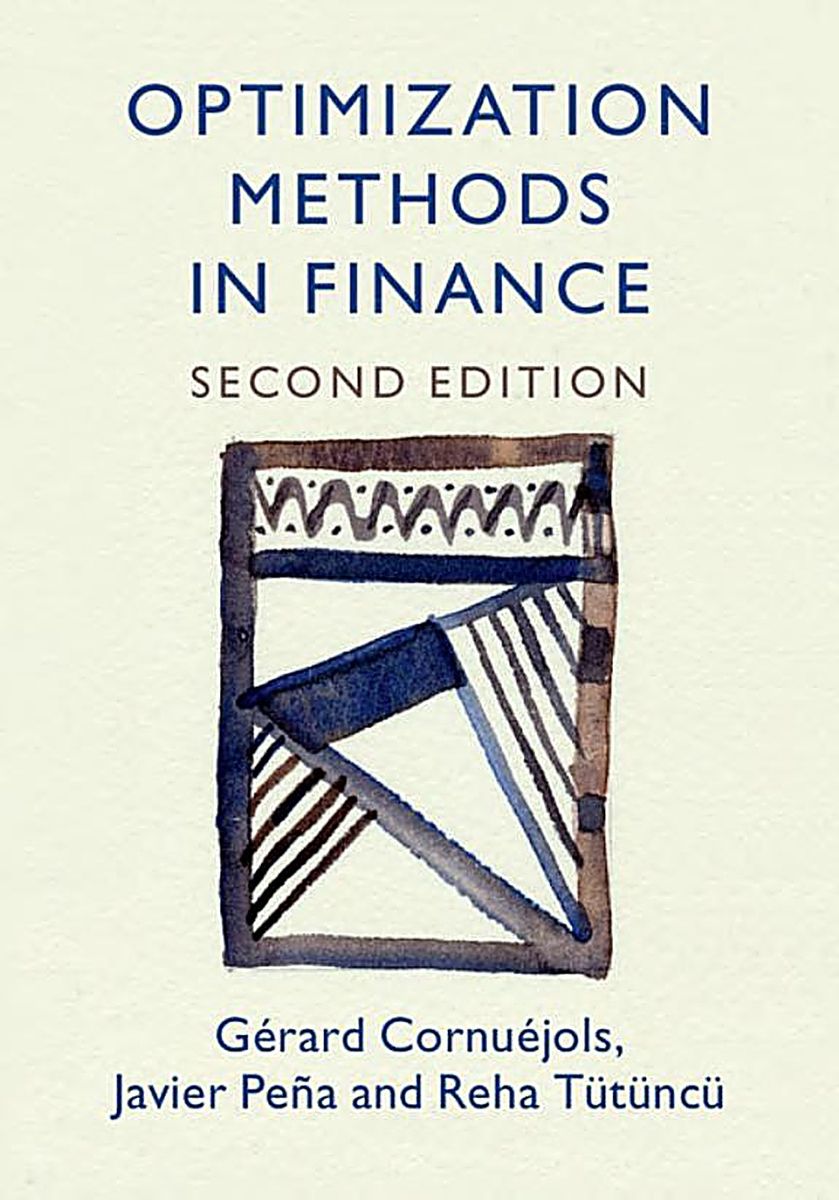
Optimization Methods in Finance
โดย Gérard Cornuéjols & Reha Tütüncü
 สอบถามการจัดหาเล่มนี้ผ่าน Fastwork
ดูข้อความที่จะคัดลอก
สวัสดีครับ สนใจสอบถามการจัดหาหนังสือ
ชื่อหนังสือ: Optimization Methods in Finance
ผู้เขียน: Gérard Cornuéjols & Reha Tütüncü
Edition / ปี: 2nd ed.
ISBN: 9781107056749
รหัสหนังสือ Libro: 2609240136_TH-00000000136
หน้ารายละเอียด: https://www.librothai.com/books/optimization-methods-in-finance
รูปแบบไฟล์: PDF
วันที่ต้องการใช้งาน: [ผู้สอบถามระบุ]
รบกวนตรวจสอบความพร้อม ราคา และระยะเวลาครับ
 (เปิดแท็บใหม่)
ราคาคิดตามไฟล์ จะถูกกว่าหนังสือจริง 2–3 เท่า
- ฉบับ (Edition)
- 2nd ed.
- ISBN
- 9781107056749
- รหัสหนังสือ Libro
- 2609240136_TH-00000000136
- จำนวนหน้า
- 3
- รูปแบบไฟล์
- เพิ่มในรายการเมื่อ
- 25 ตุลาคม 2569
- แท็ก
- Mathematical Finance
เหมาะกับใคร
- เหมาะกับ
- คนที่รู้จัก mean-variance แล้วและอยากเห็นว่าโจทย์การเงินอื่น เช่น ข้อจำกัดเชิงจำนวนเต็ม risk measures หรือ portfolio หลายช่วงเวลา แปลงเป็นปัญหา optimization แบบใด และผู้เรียน financial engineering หรือ operations research ที่ต้องการตำราที่วางทฤษฎีกับการประยุกต์ไว้คู่กัน
- พื้นฐานที่ควรมี
- สำนักพิมพ์ระบุผู้อ่านที่มีพื้นคณิตศาสตร์ operations research หรือ financial engineering ควรคล่อง linear algebra, multivariable calculus และ probability เบื้องต้น (อนุมานจากสารบัญ) ผู้พูดในคลิปของช่อง Joydeep Dutta บอกว่าต้องมีพื้น optimization ก่อน
- ควรข้ามถ้า
- ยังไม่คุ้นกับ linear algebra หรือยังไม่รู้จักแนวคิดพื้นฐานของ portfolio และ expected return
สรุปจากบทความแนะนำของ Libro ซึ่งเขียนจากข้อมูลสำนักพิมพ์และสารบัญ และคลิป 1 รายการที่กล่าวถึงเล่มนี้
เกี่ยวกับหนังสือ
สอบถามการจัดหาเล่มนี้
- กด “คัดลอกข้อมูลหนังสือ” ด้านบน แล้วเปิดบริการ Fastwork
- วางข้อความในแชต ระบุวันที่ต้องการใช้งาน
- ผู้ให้บริการตรวจสอบฉบับและความพร้อม แล้วส่งใบเสนอราคา จ้างและรับงานในระบบ Fastwork
เปิดบริการ Fastwork (เปิดแท็บใหม่)
(เปิดแท็บใหม่)อ่านรายละเอียดที่วิธีใช้บริการ
บทความที่เกี่ยวข้อง
26 ตุลาคม 2569
สรุปคลิป Joydeep Dutta: ตำรา mathematical finance ที่เขาใช้สอนวิชา derivatives pricingคลิปของ Joydeep Dutta อาจารย์คณิตศาสตร์ที่ IIT Kanpur ซึ่งเปิดตำราประกอบวิชา Introduction to Derivative Pricing ทีละเล่ม ตั้งแต่ชุดของ Shreve ไปจนถึงเล่ม Monte Carlo และโบนัสด้าน optimization
25 ตุลาคม 2569
Optimization Methods in Finance ฉบับที่ 2: ครอบคลุมอะไร และเหมาะกับใครตำราที่จับคู่ทฤษฎี optimization แต่ละประเภทกับโจทย์การเงิน ตั้งแต่ mean-variance ไปจนถึง multi-period model บทความนี้สรุปจากสารบัญและคำอธิบายของ Cambridge University Press เพื่อช่วยดูว่าเล่มนี้ตรงกับพื้นฐานของคุณหรือไม่
หนังสือในหมวดเดียวกัน
ดูหมวด Mathematical Finance ทั้งหมด
Stochastic Calculus for Finance II: Continuous-Time Models
Steven E. Shreve
Continuous-Time Models
ดูรายละเอียด
Monte Carlo Methods in Financial Engineering
Paul Glasserman
ดูรายละเอียด
The Kelly Capital Growth Investment Criterion: Theory and Practice
Leonard C. MacLean, Edward O. Thorp & William T. Ziemba
Theory and Practice
ดูรายละเอียด
Martingale Methods in Financial Modelling
Marek Musiela & Marek Rutkowski
ดูรายละเอียด
An Elementary Introduction to Mathematical Finance: Options and Other Topics
Sheldon M. Ross
Options and Other Topics
ดูรายละเอียด