
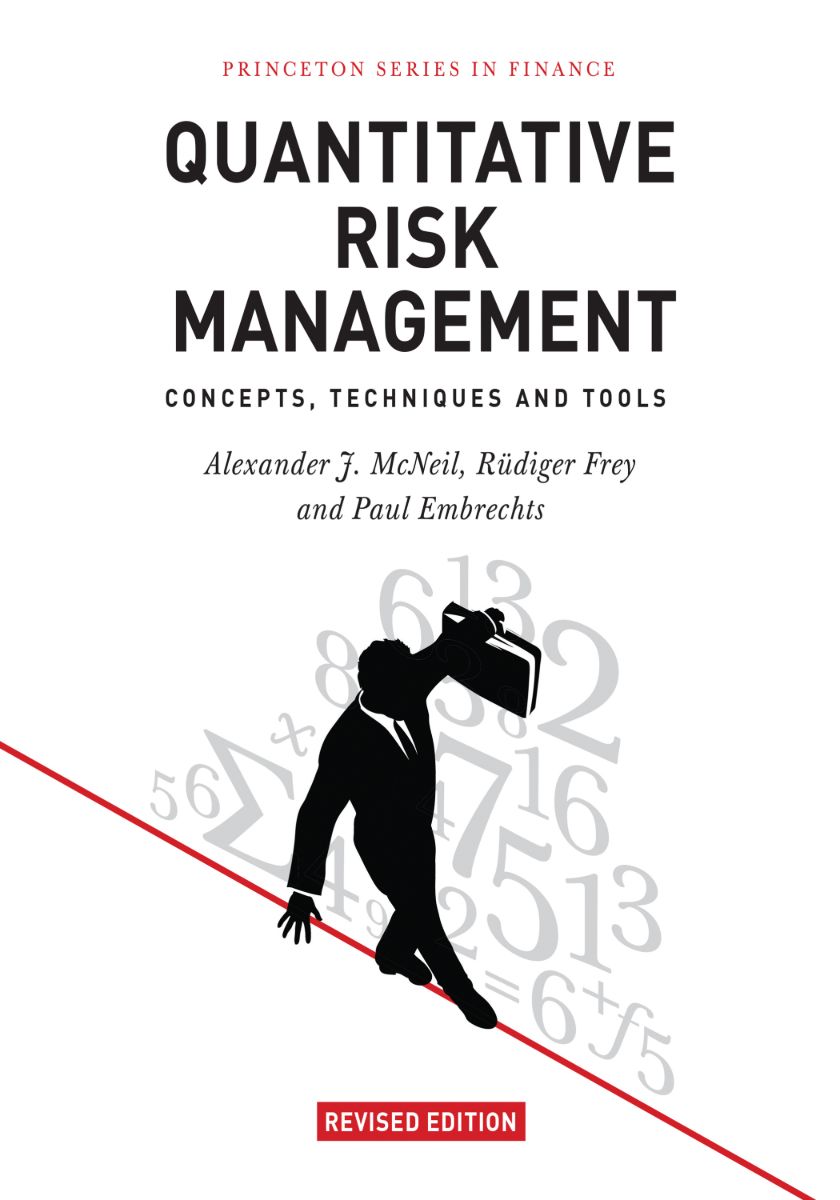
Quantitative Risk Management
Concepts, Techniques and Tools - Revised Edition
โดย Alexander J. McNeil, Rüdiger Frey & Paul Embrechts
 สอบถามการจัดหาเล่มนี้ผ่าน Fastwork
ดูข้อความที่จะคัดลอก
สวัสดีครับ สนใจสอบถามการจัดหาหนังสือ
ชื่อหนังสือ: Quantitative Risk Management
ผู้เขียน: Alexander J. McNeil, Rüdiger Frey & Paul Embrechts
Edition / ปี: Revised ed.
ISBN: 9781400866281
รหัสหนังสือ Libro: 2609240249_TH-00000000249
หน้ารายละเอียด: https://www.librothai.com/books/quantitative-risk-management
รูปแบบไฟล์: PDF
วันที่ต้องการใช้งาน: [ผู้สอบถามระบุ]
รบกวนตรวจสอบความพร้อม ราคา และระยะเวลาครับ
 (เปิดแท็บใหม่)
ราคาคิดตามไฟล์ จะถูกกว่าหนังสือจริง 2–3 เท่า
- ฉบับ (Edition)
- Revised ed.
- ISBN
- 9781400866281
- รหัสหนังสือ Libro
- 2609240249_TH-00000000249
- จำนวนหน้า
- 721
- รูปแบบไฟล์
- เพิ่มในรายการเมื่อ
- 25 ตุลาคม 2569
- แท็ก
- Quant Finance
เหมาะกับใคร
- เหมาะกับ
- นักศึกษาปริญญาตรีปีสูงหรือบัณฑิตศึกษา ผู้ทำงานด้าน risk management, actuarial หรือ regulation ที่ต้องการกรอบคิดเชิงคณิตศาสตร์ของ VaR, risk measures และ copulas หรือใช้เป็นหนังสืออ้างอิง และ quant ที่อยากเข้าใจว่าทำไม model แบบ normal distribution ประเมินความเสี่ยงหางต่ำเกินไป
- พื้นฐานที่ควรมี
- คำนำระบุว่าต้องมี probability และ statistics อย่างน้อยระดับวิชาแรกของมหาวิทยาลัยสาย quantitative และคุ้นกับแคลคูลัสกับ linear algebra ระดับปริญญาตรี ความรู้การเงิน เศรษฐศาสตร์ หรือประกันภัยไม่จำเป็นแต่ช่วยได้
- ควรข้ามถ้า
- ต้องการเรียนการ hedge derivatives ซึ่งผู้เขียนระบุว่าไม่ได้ครอบคลุม หรือยังไม่ผ่าน probability และ statistics ระดับมหาวิทยาลัย ในคลิปของช่อง Dimitri Bianco ผู้พูดบอกว่าเล่มนี้ไม่ได้ครอบคลุมสิ่งที่เขาถือว่าเป็น risk management จริง
สรุปจากบทความรีวิวของ Libro ซึ่งเขียนจากบทตัวอย่าง และคลิป 1 รายการที่กล่าวถึงเล่มนี้
เกี่ยวกับหนังสือ
สอบถามการจัดหาเล่มนี้
- กด “คัดลอกข้อมูลหนังสือ” ด้านบน แล้วเปิดบริการ Fastwork
- วางข้อความในแชต ระบุวันที่ต้องการใช้งาน
- ผู้ให้บริการตรวจสอบฉบับและความพร้อม แล้วส่งใบเสนอราคา จ้างและรับงานในระบบ Fastwork
เปิดบริการ Fastwork (เปิดแท็บใหม่)
(เปิดแท็บใหม่)อ่านรายละเอียดที่วิธีใช้บริการ
บทความที่เกี่ยวข้อง
26 ตุลาคม 2569
สรุปคลิป Quant Books and Curriculum Design ของ Dimitri Bianco: หลักสูตร quant ปี 2026Dimitri Bianco เล่าเหตุผลเบื้องหลังรายชื่อวิชาและตำราสาย quant ที่เขาจัดใหม่ปี 2026 ว่าอะไรเป็นวิชาแกน อะไรเป็นวิชาเลือก และวิชาไหนยังหาตำราที่พอใจไม่ได้
25 ตุลาคม 2569
Quantitative Risk Management ฉบับปรับปรุง: ตำราหลักด้าน risk measurementตำราของ McNeil, Frey และ Embrechts ฉบับปรับปรุงปี 2015 ว่าด้วย model ความเสี่ยงด้านตลาด เครดิต และปฏิบัติการ บทความนี้สรุปจากสารบัญ คำนำ และบทที่ 1 ที่ Princeton University Press เผยแพร่ให้อ่านตัวอย่าง
หนังสือในหมวดเดียวกัน
ดูหมวด Quant Finance ทั้งหมด
Statistical Arbitrage: Algorithmic Trading Insights and Techniques
Andrew Pole
Algorithmic Trading Insights and Techniques
ดูรายละเอียด
Paul Wilmott Introduces Quantitative Finance
Paul Wilmott
ดูรายละเอียด
Stochastic Calculus for Finance I
Steven E. Shreve
The Binomial Asset Pricing Model
ดูรายละเอียด
Options, Futures, and Other Derivatives
John C. Hull
ดูรายละเอียด
Stochastic Finance with Python
Avishek Nag
ดูรายละเอียด
Monte Carlo Methods in Financial Engineering
Paul Glasserman
ดูรายละเอียด
The Money Formula
Paul Wilmott & David Orrell
Dodgy Finance, Pseudo Science, and How Mathematicians Took Over the Markets
ดูรายละเอียด
Intelligent Credit Scoring
Naeem Siddiqi
Building and Implementing Better Credit Risk Scorecards
ดูรายละเอียด