
สรุปคลิป Quant Books and Curriculum Design ของ Dimitri Bianco: หลักสูตร quant ปี 2026
Dimitri Bianco เล่าเหตุผลเบื้องหลังรายชื่อวิชาและตำราสาย quant ที่เขาจัดใหม่ปี 2026 ว่าอะไรเป็นวิชาแกน อะไรเป็นวิชาเลือก และวิชาไหนยังหาตำราที่พอใจไม่ได้
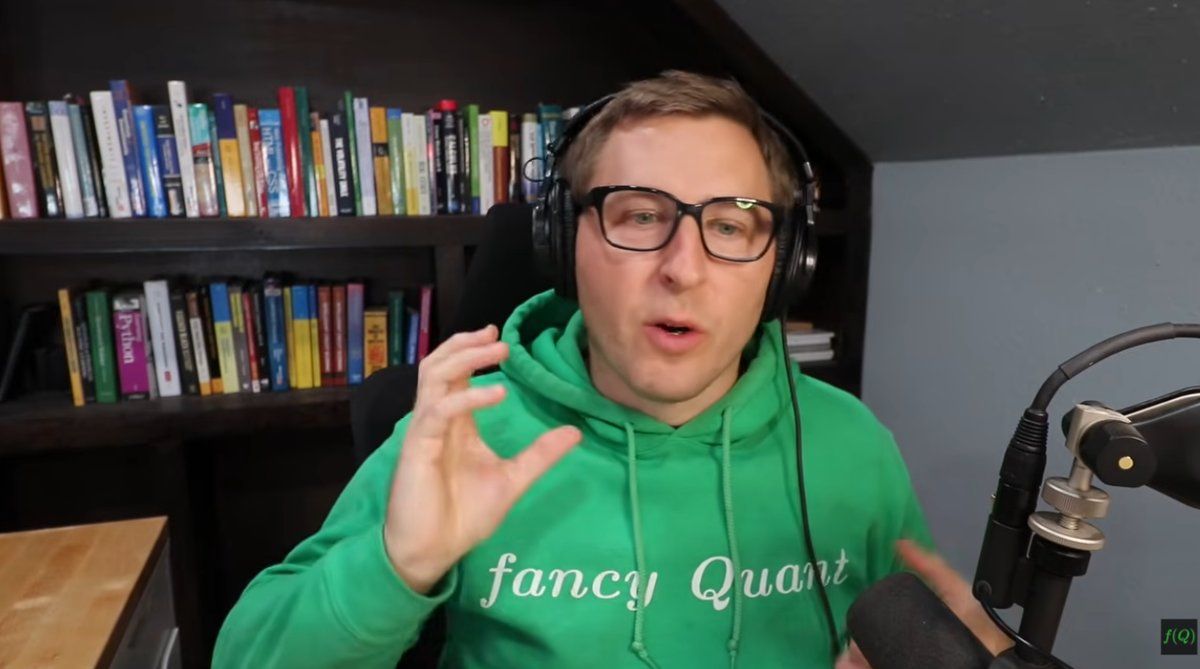
ที่มาของบทความ: บทความนี้สรุปคลิป "Quant Books and Curriculum Design" ของช่อง Dimitri Bianco เผยแพร่เมื่อ 1 มีนาคม 2026 ความยาวราว 28 นาที เรียบเรียงจากคำบรรยายภาษาอังกฤษของคลิป ชื่อผู้เขียนในคำบรรยายสะกดคลาดเคลื่อนหลายจุด Libro แก้ตามที่ตรวจไว้แล้ว เนื้อหาต่อจากนี้เป็นความเห็นและประสบการณ์ทำงานของผู้พูด ซึ่ง Libro ยังไม่ได้ตรวจสอบ
ในลิสต์ที่มีทั้งเล่มของ Shreve และ Klebaner ผู้จัดลิสต์กลับบอกว่า derivatives pricing เป็นสาขาที่ถูกยกย่องเกินจริงไปมาก และไม่ใส่ stochastic calculus ไว้ในวิชาแกนระดับปริญญาโทเลย
คลิปนี้เป็นตอนแรกของซีรีส์สามตอน ตอนนี้อธิบายว่าเขาออกแบบรายชื่อวิชาและตำราปี 2026 อย่างไรและทำไม ส่วนอีกสองตอนจะลงรายละเอียดตำราระดับปริญญาตรีและปริญญาโท
สิ่งที่ผู้พูดเล่า
ลิสต์นี้สำหรับใคร
ผู้พูดบอกว่าลิสต์นี้สำหรับ quant สายพัฒนา model ตรวจสอบ model และ quant research ไม่ใช่ quant dev และไม่ใช่เทรดเดอร์ ซึ่งเขามองว่าเป็นคนฝั่งธุรกิจ ลิสต์เดิมที่เขาทำเมื่อปี 2019 เป็นแค่ทางที่ตัวเองปะติดปะต่อผ่านมา รอบนี้เขามองจากตำแหน่ง director ด้าน model validation การสร้างทีม quant research และการคุยกับคนฝั่ง hedge fund ว่าถ้าต้องเริ่มใหม่ทั้งหมดจะเรียนอะไร เขาย้ำว่าไม่มีเส้นทางตายตัวที่ใช้ได้กับทุกคน และ quant ต้องสร้าง model ใหม่ ไม่ใช่แค่หยิบ model สำเร็จรูปมาปรับ parameter
ข้อจำกัดที่เขาใช้คือจำนวนวิชาที่เรียนได้จริงในปริญญาตรีและโทของสหรัฐ ปริญญาตรีเขาคุมไว้ราว 12 วิชา ปริญญาโทราว 36 หน่วยกิต
ปริญญาตรี
วิชาแกนคือ calculus 1–2, linear algebra, ODE, PDE และ probability เสริมด้วย econometrics และ machine learning เบื้องต้น เขาไม่ค่อยให้ค่ากับหลักสูตรปริญญาโทที่สอนเนื้อหาระดับปริญญาตรี บางวิชาเขายังหาตำราไม่ได้ เช่น Python เล่มสีม่วงของ Lutz หนาเกิน และเป็นแนววิทยาการคอมพิวเตอร์หรือ quant dev เกินไปสำหรับ quant เขาเห็นว่าเศรษฐศาสตร์สำคัญ และยกตัวอย่าง Fischer Black ที่ผันจากคณิตศาสตร์มาหลงรักเศรษฐศาสตร์
ปริญญาโท
เขาใส่ stochastic processes ไว้ในวิชาแกน แต่ไม่ใส่ stochastic calculus เพราะมองว่า derivatives pricing น่าสนใจแต่ถูกยกย่องเกินจริง และให้ชุดของ Shreve เป็นวิชาเลือก เขาเลือกวิชา numerical methods ที่กว้างกว่า แทนวิชาที่เน้น Monte Carlo อย่างเดียวแบบเล่มของ Glasserman
วิชาที่หลักสูตรทั่วไปไม่ค่อยมีกลับถูกยกขึ้นมา เช่น storytelling กับการ plot ข้อมูล เขาเล่าว่าสิ่งที่แยก quant เก่งออกจาก quant ธรรมดาคือการขาย model ให้ฝ่ายธุรกิจเชื่อ และเขาเคยสร้าง model ซับซ้อนที่ทำได้ตามโจทย์ทุกข้อ แต่อธิบายไม่ได้ วิชานี้เขายังหาตำราที่พอใจไม่ได้ วิชาพัฒนาและตรวจสอบ model ควรมีการเขียนเอกสาร 20–30 หน้าแล้วให้อีกกลุ่มตรวจอย่างละเอียด
ในวิชา risk management เขาหยิบ Quantitative Risk Management ขึ้นมาแล้วบอกว่าไม่ค่อยดี เพราะ risk management จริงคือสิ่งที่เกิดขึ้นในบริษัทเมื่อ portfolio พังหรือ model ล้มเหลว ซึ่งไม่มีใครสอน
Quant finance is risk management in an application.
นอกจากนี้ยังมีวิชาผลิตภัณฑ์และกลยุทธ์ที่ใช้เล่มใหญ่ของ Hull econometrics ระดับบัณฑิตกับเล่มของ Hayashi วิชา reading seminar ที่ให้อ่านหนังสือที่ไม่ใช่ตำราแล้วเขียนรายงาน และ capstone ที่ทำงานเป็นกลุ่มสามคนจากสายคณิต คอมพิวเตอร์ และการเงิน
วิชาเลือกและข้อเตือน
วิชาเลือกที่เขาพูดถึงมีทั้ง AI ในการเงิน time series ขั้นสูง และ stochastic calculus ขั้นสูง เขาเล่าว่าเคยมีนักเรียนซื้อเล่มของ Klebaner ตามที่เขาแนะนำแล้วไม่เข้าใจเลย จึงย้ำให้เรียน analysis กับ measure theory ก่อน และปิดว่าตำราเข้มข้นไม่ได้แปลว่าเรียนได้ลึก ลงลึกสี่บทอาจได้มากกว่ากวาด 25 บทในเทอมเดียว
หนังสือที่กล่าวถึงในคลิป
เครื่องมือ
Learning Python — Mark Lutz ผู้พูดเรียกว่าเล่มสีม่วงของ Lutz ไม่ได้เอ่ยชื่อเล่ม บอกว่าหนาและเอียงไปทาง quant dev เกินไป
คณิตศาสตร์และ derivatives
Introduction to Stochastic Calculus with Applications — Fima C. Klebaner เล่มคณิตที่เข้ม ผู้พูดชอบ ตัวอย่างชีววิทยาเข้าใจง่ายกว่าตัวอย่างการเงินสำหรับเขา
Stochastic Calculus for Finance I และเล่ม II — Steven E. Shreve วิชาเลือกด้าน derivatives pricing
Monte Carlo Methods in Financial Engineering — Paul Glasserman อยู่ในวิชาเลือก Monte Carlo
Options, Futures, and Other Derivatives — John C. Hull เล่มใหญ่ ไม่ใช่ฉบับย่อ
ความเสี่ยงและ econometrics
Quantitative Risk Management — Alexander J. McNeil, Rüdiger Frey และ Paul Embrechts ผู้พูดบอกว่าไม่ค่อยดี
Econometrics — Fumio Hayashi ระดับบัณฑิต
Time Series Analysis — James D. Hamilton ใช้คณิตเข้มกับ time series สำหรับวิชาเลือกขั้นสูง
อ่านนอกตำรา
Models.Behaving.Badly. — Emanuel Derman ผู้พูดบอกว่าเป็นเล่มที่ดีพอสมควร
My Life as a Quant — Emanuel Derman
The Black Swan — Nassim Nicholas Taleb เขาเรียกว่าหนึ่งในเล่มที่กำลังนิยม
วิชาเลือก
Hands-On AI Trading with Python, QuantConnect, and AWS — Jiri Pik และ Sourav Ghosh ผู้พูดเขียนคำนิยมไว้ที่ปกหลัง
Libro สังเกตว่า
คลิปนี้เป็นเหตุผลของการออกแบบหลักสูตรมากกว่าลิสต์หนังสือ หลายเล่มถูกพูดถึงเพื่อชี้ว่าวิชาไหนเป็นแกน วิชาไหนเป็นวิชาเลือก หรือวิชาไหนยังไม่มีตำราที่เขาพอใจ ไม่ใช่คำแนะนำให้อ่านทุกเล่ม
ผู้พูดไม่ได้เอ่ยชื่อเล่มของ Lutz ชัด ๆ บอกแค่ว่าเป็นเล่มสีม่วงที่หนามาก Libro เทียบกับรายชื่อในต้นทางว่าเป็น Learning Python แต่ Lutz มีอีกเล่มที่หนาพอกันคือ Programming Python ควรดูปกในคลิปประกอบ
ผู้พูดเขียนคำนิยมให้ Hands-On AI Trading และบอกว่าเป็นเพื่อนกับ CEO ของ QuantConnect ข้อนี้คลิปเปิดเผยเอง ผู้อ่านควรนำไปประกอบการพิจารณา
อ่านต่อได้ที่บทความแนะนำ Introduction to Stochastic Calculus with Applications บทความแนะนำ Stochastic Calculus for Finance I และบทความแนะนำ Quantitative Risk Management
ดูคลิปต้นทาง
Quant Books and Curriculum Design — ช่อง Dimitri Bianco ภาพหัวบทความเป็นเฟรมจากคลิปนี้ ตัดจากภาพหน้าจอ YouTube
หนังสือที่กล่าวถึงในบทความนี้
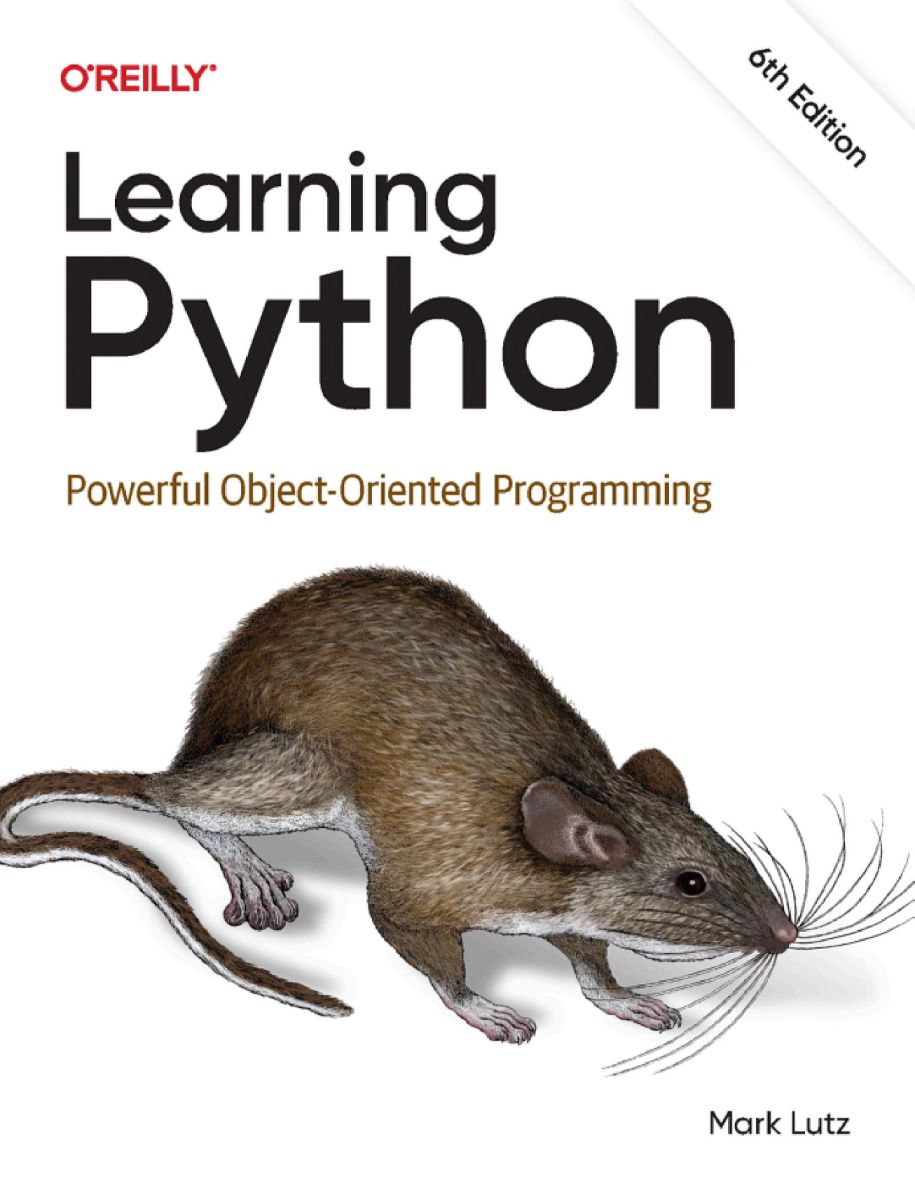
Learning Python
Mark Lutz
ผู้พูดหยิบเล่มสีม่วงของ Lutz ขึ้นมาแล้วบอกว่าหนาเกินและเอียงไปทางวิทยาการคอมพิวเตอร์เกินไปสำหรับ quant
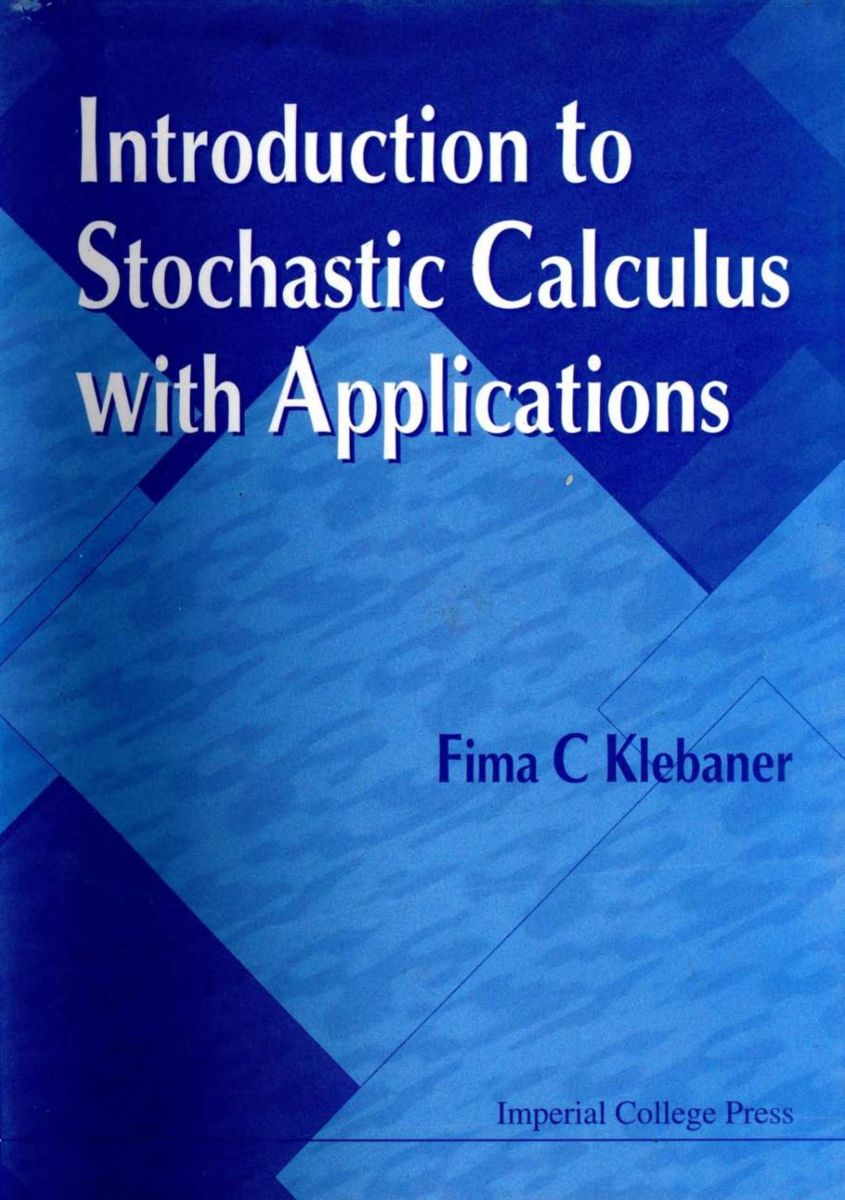
Introduction to Stochastic Calculus with Applications
Fima C. Klebaner
เล่มคณิตที่เข้มด้านการพิสูจน์ ผู้พูดชอบ แต่เตือนให้เรียน analysis กับ measure theory ก่อน
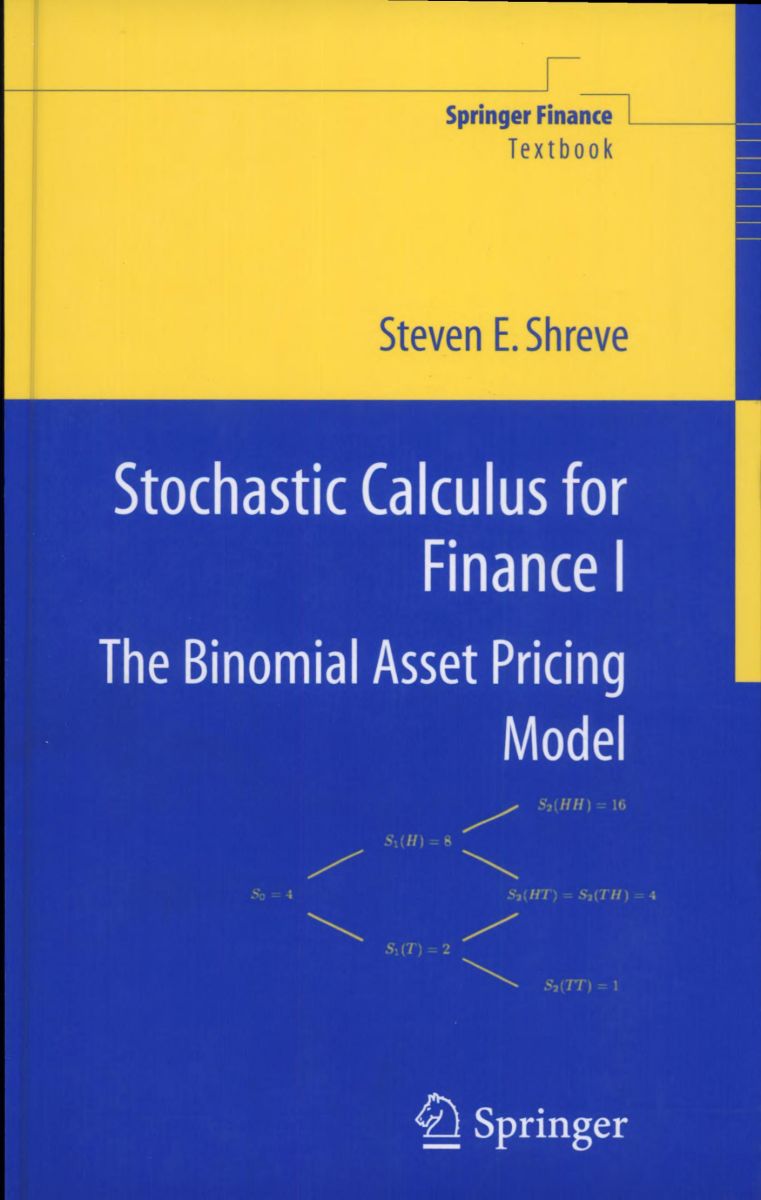
Stochastic Calculus for Finance I
Steven E. Shreve
ชุดของ Shreve ผู้พูดจัดเป็นวิชาเลือก ปูจาก binomial tree ไปสู่ continuous time พอสำหรับ derivatives pricing
Monte Carlo Methods in Financial Engineering
Paul Glasserman
ผู้พูดเคยคิดใช้เล่มนี้เป็นวิชาหลัก แต่เลือกวิชา numerical methods ที่กว้างกว่าแทน และย้ายไปเป็นวิชาเลือก
Quantitative Risk Management
Alexander J. McNeil, Rüdiger Frey & Paul Embrechts
ผู้พูดบอกตรง ๆ ว่าเล่มนี้ไม่ค่อยดี เพราะไม่ได้ครอบคลุมสิ่งที่เขาถือว่าเป็น risk management จริง
Options, Futures, and Other Derivatives
John C. Hull
เล่มใหญ่ของ Hull ที่ผู้พูดใช้กับวิชาผลิตภัณฑ์การเงินและกลยุทธ์ ให้เข้าใจสิ่งที่จะต้องสร้าง model
Econometrics
Fumio Hayashi
ตำรา econometrics ระดับบัณฑิตในหลักสูตรของผู้พูด ลงรายละเอียด estimation และการทดสอบ model
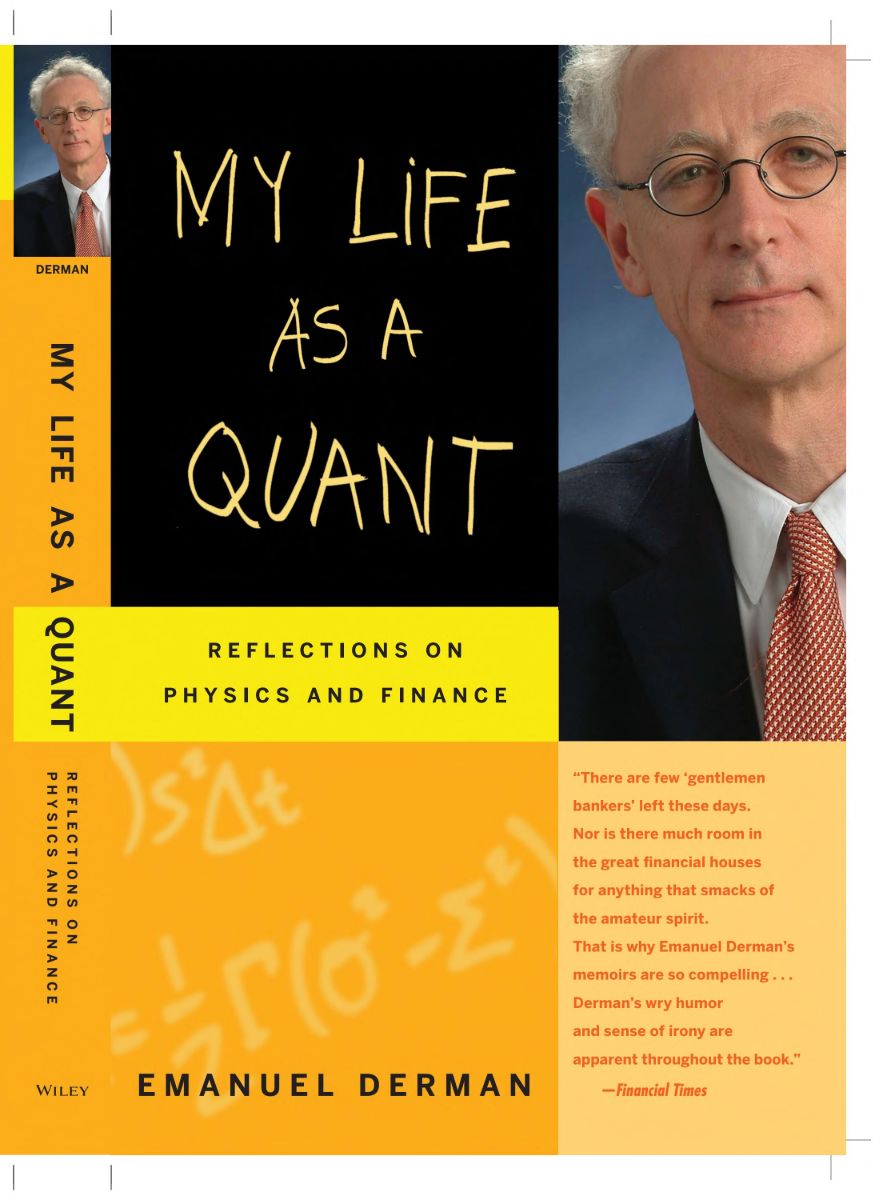
My Life as a Quant
Emanuel Derman
หนึ่งในหนังสืออ่านนอกตำราที่ผู้พูดเสนอสำหรับวิชา reading seminar และเขียนรายงาน
The Black Swan
Nassim Nicholas Taleb
หนังสือที่ผู้พูดยกเป็นตัวอย่างสำหรับวิชา reading seminar เพื่อเห็นมุมมองอื่นต่อ quantitative finance
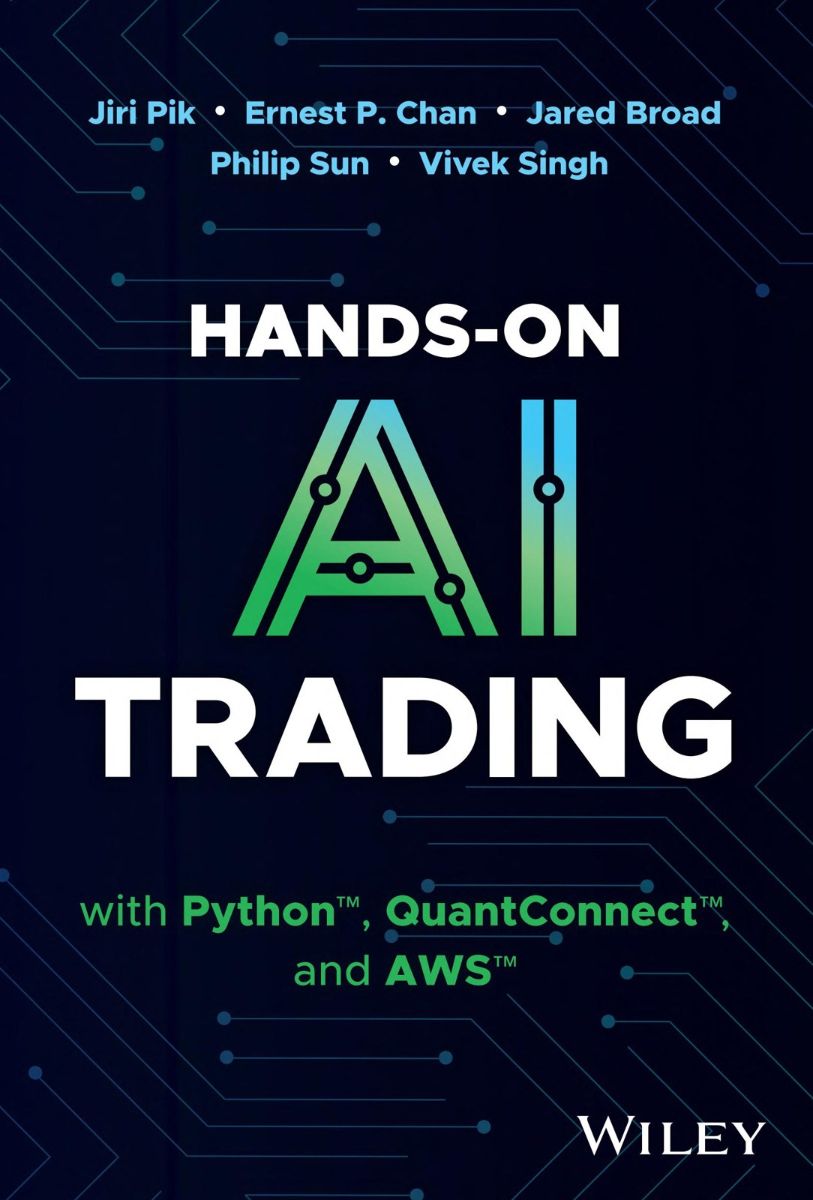
Hands-On AI Trading with Python, QuantConnect, and AWS
Jiri Pik, Ernest P. Chan, Jared Broad, Philip Sun, Vivek Singh
วิชาเลือกด้าน AI ในการเงิน ผู้พูดเขียนคำนิยมไว้ที่ปกหลัง ครึ่งแรกเป็นงาน quant dev ครึ่งหลังเป็น machine learning
บทความนี้อ่านจบได้ในตัวเอง หนังสือด้านบนคือจุดต่อยอดสำหรับผู้ที่ต้องการศึกษาลึกขึ้น
อ่านต่อ
25 ตุลาคม 2569
Introduction to Stochastic Calculus with Applications: เนื้อหาครอบคลุมอะไรและเหมาะกับใครตำรา stochastic calculus ของ Fima C. Klebaner ฉบับปี 1998 ไล่จากพื้นฐาน calculus และ probability ไปถึงการประยุกต์ในการเงิน ชีววิทยา และวิศวกรรม บทความนี้สรุปจากสารบัญและข้อมูลแคตตาล็อก
25 ตุลาคม 2569
Stochastic Calculus for Finance I: ปูพื้น risk-neutral pricing ด้วย binomial modelเล่มแรกของชุด Stochastic Calculus for Finance โดย Steven Shreve ใช้ binomial model สอน derivatives pricing แบบ no-arbitrage, martingale และ change of measure บทความนี้สรุปจากคำนำ สารบัญ และบทนำที่ Springer เปิดให้อ่านตัวอย่าง
25 ตุลาคม 2569
Quantitative Risk Management ฉบับปรับปรุง: ตำราหลักด้าน risk measurementตำราของ McNeil, Frey และ Embrechts ฉบับปรับปรุงปี 2015 ว่าด้วย model ความเสี่ยงด้านตลาด เครดิต และปฏิบัติการ บทความนี้สรุปจากสารบัญ คำนำ และบทที่ 1 ที่ Princeton University Press เผยแพร่ให้อ่านตัวอย่าง