
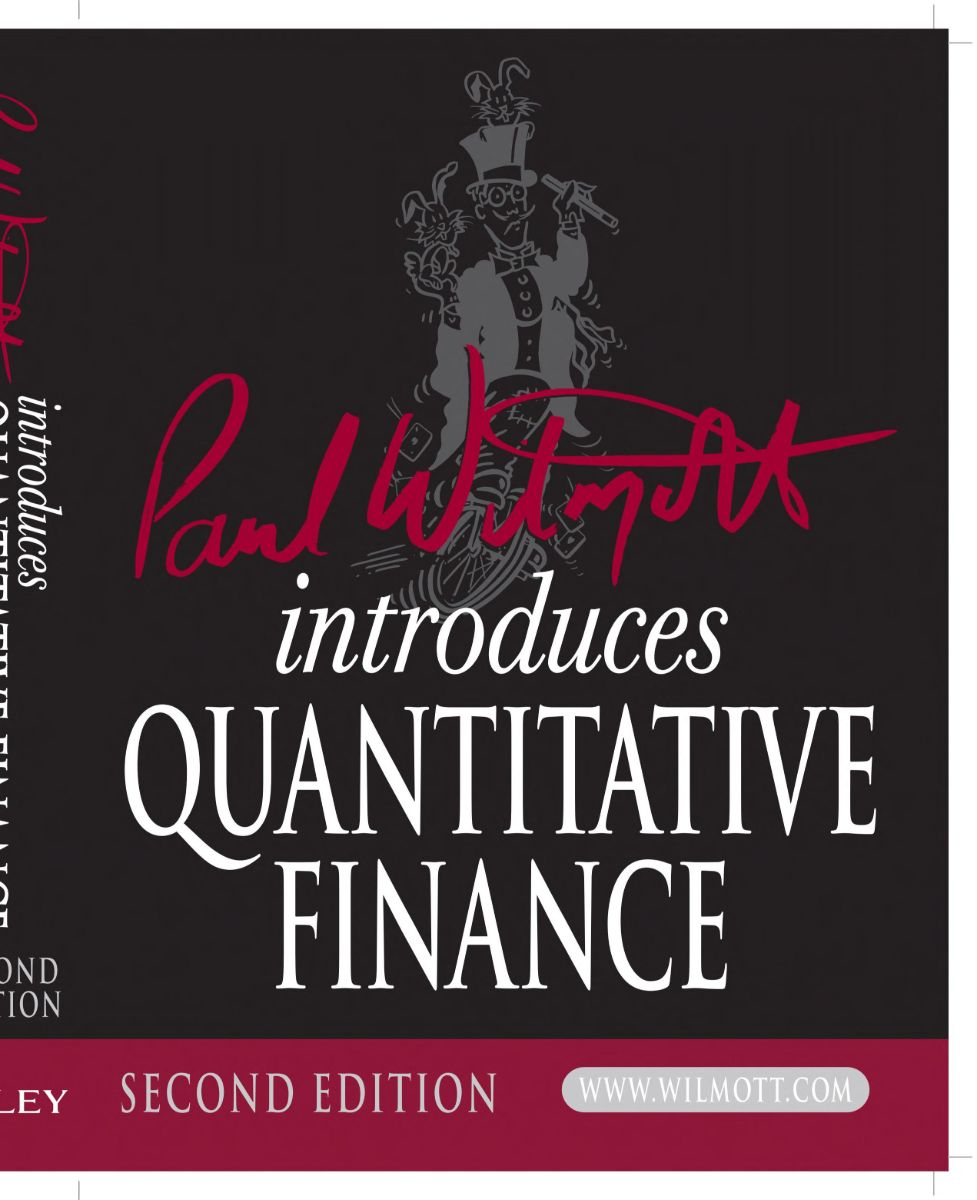
Paul Wilmott Introduces Quantitative Finance
โดย Paul Wilmott
 สอบถามการจัดหาเล่มนี้ผ่าน Fastwork
ดูข้อความที่จะคัดลอก
สวัสดีครับ สนใจสอบถามการจัดหาหนังสือ
ชื่อหนังสือ: Paul Wilmott Introduces Quantitative Finance
ผู้เขียน: Paul Wilmott
Edition / ปี: 2nd ed.
ISBN: 9780470319581
รหัสหนังสือ Libro: 2609240142_TH-00000000142
หน้ารายละเอียด: https://www.librothai.com/books/paul-wilmott-introduces-quantitative-finance
รูปแบบไฟล์: PDF
วันที่ต้องการใช้งาน: [ผู้สอบถามระบุ]
รบกวนตรวจสอบความพร้อม ราคา และระยะเวลาครับ
 (เปิดแท็บใหม่)
ราคาคิดตามไฟล์ จะถูกกว่าหนังสือจริง 2–3 เท่า
- ฉบับ (Edition)
- 2nd ed.
- ISBN
- 9780470319581
- รหัสหนังสือ Libro
- 2609240142_TH-00000000142
- จำนวนหน้า
- 743
- รูปแบบไฟล์
- เพิ่มในรายการเมื่อ
- 25 ตุลาคม 2569
- แท็ก
- Quant Finance
เหมาะกับใคร
- เหมาะกับ
- นักศึกษาที่เริ่มเรียน quant finance หรือ financial engineering ตามกลุ่มผู้อ่านที่สำนักพิมพ์ระบุ และโปรแกรมเมอร์หรือนักวิเคราะห์ที่อยากเข้าใจที่มาของ Black–Scholes และ Greeks ผ่านตัวอย่างตัวเลขและแบบฝึกหัด
- พื้นฐานที่ควรมี
- บทที่ 1 ใช้เพียงพีชคณิตและฟังก์ชันเลขชี้กำลัง แต่บทที่ 5 และ 7 เข้าสู่ stochastic calculus และ partial differential equations ภาคผนวก A น่าจะช่วยทบทวน ผู้ที่เคยเรียน calculus และ statistics เบื้องต้นจะตามได้ง่ายกว่า (อนุมานจากสารบัญ)
- ควรข้ามถ้า
- ต้องการตัวอย่างตลาดล่าสุด หนังสือตีพิมพ์ปี 2007 เว็บไซต์ในรายการอ่านเพิ่มบางแห่งอาจไม่มีอยู่แล้ว ส่วนหลักการ no-arbitrage ยังใช้ได้
สรุปจากบทความรีวิวของ Libro ซึ่งเขียนจากบทตัวอย่าง
เกี่ยวกับหนังสือ
สอบถามการจัดหาเล่มนี้
- กด “คัดลอกข้อมูลหนังสือ” ด้านบน แล้วเปิดบริการ Fastwork
- วางข้อความในแชต ระบุวันที่ต้องการใช้งาน
- ผู้ให้บริการตรวจสอบฉบับและความพร้อม แล้วส่งใบเสนอราคา จ้างและรับงานในระบบ Fastwork
เปิดบริการ Fastwork (เปิดแท็บใหม่)
(เปิดแท็บใหม่)อ่านรายละเอียดที่วิธีใช้บริการ
บทความที่เกี่ยวข้อง
25 ตุลาคม 2569
Paul Wilmott Introduces Quantitative Finance: จุดเริ่มต้นของ Quant แบบคลาสสิกตำราเบื้องต้นของ Paul Wilmott ฉบับที่ 2 ไล่จากตลาดและ no-arbitrage ไปถึง Black-Scholes, interest rate derivatives, ความเสี่ยง และวิธีเชิงตัวเลข บทความนี้สรุปจากสารบัญและบทที่ 1 ที่ Wiley เผยแพร่ให้อ่านตัวอย่าง
เล่มอื่นของผู้เขียนคนเดียวกัน
หนังสือในหมวดเดียวกัน
ดูหมวด Quant Finance ทั้งหมด
Quantitative Risk Management
Alexander J. McNeil, Rüdiger Frey & Paul Embrechts
Concepts, Techniques and Tools - Revised Edition
ดูรายละเอียด
Options, Futures, and Other Derivatives
John C. Hull
ดูรายละเอียด
Statistical Arbitrage: Algorithmic Trading Insights and Techniques
Andrew Pole
Algorithmic Trading Insights and Techniques
ดูรายละเอียด
Monte Carlo Methods in Financial Engineering
Paul Glasserman
ดูรายละเอียด
Stochastic Calculus for Finance I
Steven E. Shreve
The Binomial Asset Pricing Model
ดูรายละเอียด
Intelligent Credit Scoring
Naeem Siddiqi
Building and Implementing Better Credit Risk Scorecards
ดูรายละเอียด
Stochastic Finance with Python
Avishek Nag
ดูรายละเอียด
The Money Formula
Paul Wilmott & David Orrell
Dodgy Finance, Pseudo Science, and How Mathematicians Took Over the Markets
ดูรายละเอียด