
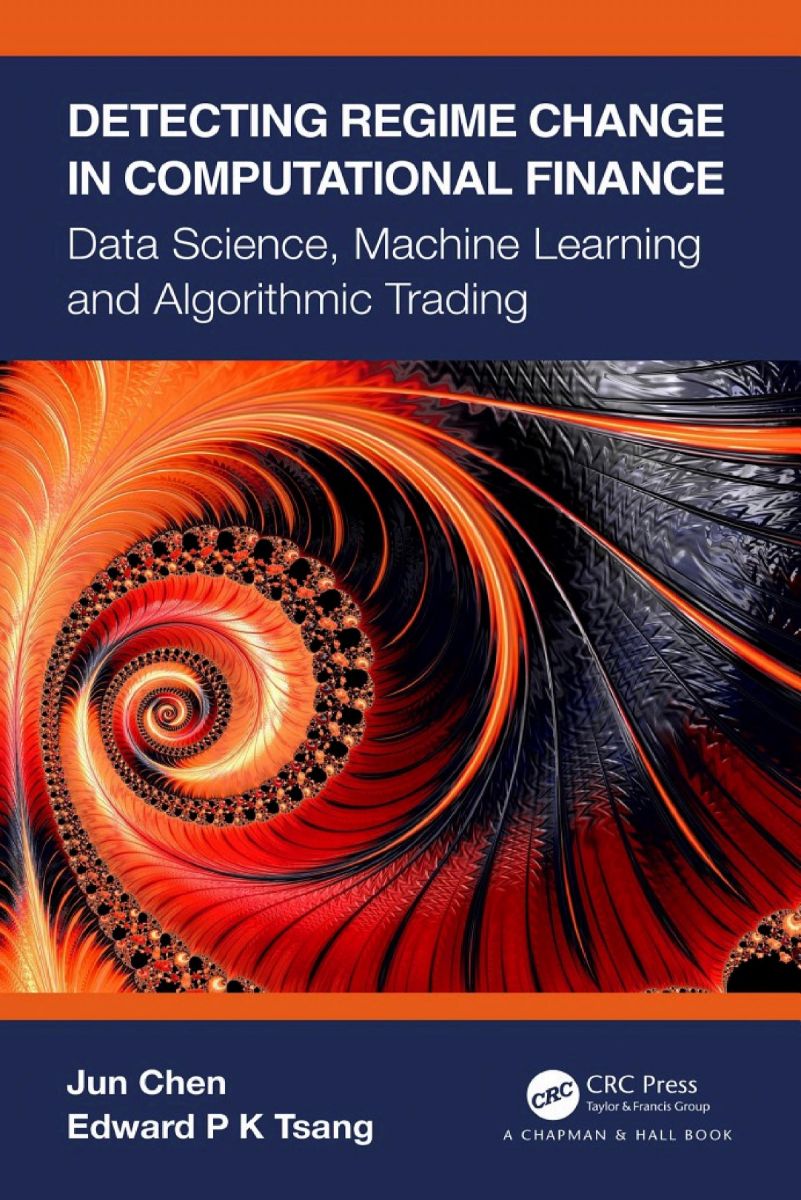
Detecting Regime Change in Computational Finance
Data Science, Machine Learning and Algorithmic Trading
โดย Jun Chen & Edward P.K. Tsang
 สอบถามการจัดหาเล่มนี้ผ่าน Fastwork
ดูข้อความที่จะคัดลอก
สวัสดีครับ สนใจสอบถามการจัดหาหนังสือ
ชื่อหนังสือ: Detecting Regime Change in Computational Finance
ผู้เขียน: Jun Chen & Edward P.K. Tsang
Edition / ปี: 1st ed.
ISBN: 9781000220360
รหัสหนังสือ Libro: 2609240286_TH-00000000286
หน้ารายละเอียด: https://www.librothai.com/books/detecting-regime-change-in-computational-finance
รูปแบบไฟล์: PDF
วันที่ต้องการใช้งาน: [ผู้สอบถามระบุ]
รบกวนตรวจสอบความพร้อม ราคา และระยะเวลาครับ
 (เปิดแท็บใหม่)
ราคาคิดตามไฟล์ จะถูกกว่าหนังสือจริง 2–3 เท่า
- ฉบับ (Edition)
- 1st ed.
- ISBN
- 9781000220360
- รหัสหนังสือ Libro
- 2609240286_TH-00000000286
- จำนวนหน้า
- 148
- รูปแบบไฟล์
- เพิ่มในรายการเมื่อ
- 25 ตุลาคม 2569
- แท็ก
- Quant Finance
เหมาะกับใคร
- เหมาะกับ
- คนที่สนใจการ sampling แบบ event-based แทนช่วงเวลาคงที่ และอยากเห็นกรอบงานวิจัยตั้งแต่การตรวจจับ regime ถึงการเทรด และนักศึกษาหรือผู้วิจัยด้าน computational finance ที่อยากได้งานวิจัยราว 100 หน้า ในคลิปของช่อง neurotrader ผู้พูดบอกว่าเล่มนี้ใช้ directional change กับ hidden Markov model แบ่งช่วง volatility สูงและต่ำ และมีบรรณานุกรมที่มีประโยชน์
- พื้นฐานที่ควรมี
- สำนักพิมพ์ไม่ได้ระบุพื้นฐานที่ต้องมี ผู้อ่านน่าจะได้ประโยชน์มากขึ้นถ้าคุ้นกับ financial time series, probability เบื้องต้น และแนวคิดของ Hidden Markov Model (อนุมานจากสารบัญ)
- ควรข้ามถ้า
- ต้องการตำราที่สอนการสร้างกลยุทธ์ทั่วไปแบบครบวงจร เพราะจากสารบัญ เล่มนี้โฟกัสกรอบ directional change เป็นหลัก
สรุปจากบทความแนะนำของ Libro ซึ่งเขียนจากข้อมูลสำนักพิมพ์และสารบัญ และคลิป 1 รายการที่กล่าวถึงเล่มนี้
เกี่ยวกับหนังสือ
สอบถามการจัดหาเล่มนี้
- กด “คัดลอกข้อมูลหนังสือ” ด้านบน แล้วเปิดบริการ Fastwork
- วางข้อความในแชต ระบุวันที่ต้องการใช้งาน
- ผู้ให้บริการตรวจสอบฉบับและความพร้อม แล้วส่งใบเสนอราคา จ้างและรับงานในระบบ Fastwork
เปิดบริการ Fastwork (เปิดแท็บใหม่)
(เปิดแท็บใหม่)อ่านรายละเอียดที่วิธีใช้บริการ
บทความที่เกี่ยวข้อง
25 ตุลาคม 2569
Detecting Regime Change in Computational Finance: ตรวจจับ regime ด้วย Directional Changeหนังสือของ Jun Chen และ Edward Tsang ว่าด้วยการตรวจจับ regime change ของตลาดด้วยแนวคิด Directional Change และ Hidden Markov Model บทความนี้สรุปจากหน้าสำนักพิมพ์และบทคัดย่อรายบท เพื่อช่วยดูว่าเล่มนี้ตอบโจทย์งานของคุณหรือไม่
26 ตุลาคม 2569
สรุปคลิปของ neurotrader: หนังสือ algorithmic trading ที่เขาอยากอ่านให้เร็วกว่านี้เจ้าของช่อง neurotrader แบ่งหนังสือ algorithmic trading ที่มีผลกับเขาเป็นเจ็ดหมวด และบอกด้วยว่าบางเล่มควรอ่านก่อนเล่มไหน
หนังสือในหมวดเดียวกัน
ดูหมวด Quant Finance ทั้งหมด
Frequently Asked Questions in Quantitative Finance, Second Edition
Paul Wilmott
ดูรายละเอียด
Beat the Market: A Scientific Stock Market System
Edward O. Thorp & Sheen T. Kassouf
A Scientific Stock Market System
ดูรายละเอียด
Intelligent Credit Scoring
Naeem Siddiqi
Building and Implementing Better Credit Risk Scorecards
ดูรายละเอียด
Analysis of Financial Time Series
Ruey S. Tsay
ดูรายละเอียด
Monte Carlo Methods in Financial Engineering
Paul Glasserman
ดูรายละเอียด
Advances in Financial Machine Learning
Marcos López de Prado
ดูรายละเอียด
Options, Futures, and Other Derivatives
John C. Hull
ดูรายละเอียด
Advances in Active Portfolio Management
Richard C. Grinold & Ronald N. Kahn
ดูรายละเอียด