
สรุปคลิป Joydeep Dutta: ตำรา mathematical finance ที่เขาใช้สอนวิชา derivatives pricing
คลิปของ Joydeep Dutta อาจารย์คณิตศาสตร์ที่ IIT Kanpur ซึ่งเปิดตำราประกอบวิชา Introduction to Derivative Pricing ทีละเล่ม ตั้งแต่ชุดของ Shreve ไปจนถึงเล่ม Monte Carlo และโบนัสด้าน optimization
ที่มาของบทความ: บทความนี้สรุปคลิป "Books for Mathematical Finance : My Choice" ของช่อง Joydeep Dutta เผยแพร่เมื่อ 10 มกราคม 2025 ความยาวราว 20 นาที เรียบเรียงจากคำบรรยายภาษาอังกฤษของคลิป คำบรรยายถอดด้วยเครื่อง ชื่อเฉพาะบางคำอาจคลาดเคลื่อน เนื้อหาต่อไปนี้เป็นความเห็นของผู้พูด และเรื่องเล่าส่วนตัวในคลิป Libro ยังไม่ได้ตรวจสอบ
ปี 2007 ที่ University of New South Wales ผู้พูดเล่าว่า Marek Rutkowski บอกเขาว่าฟองสบู่ที่อยู่อาศัยในสหรัฐฯ จะแตก เพราะธนาคารปล่อยสินเชื่อโดยไม่มีการป้องกันไว้เผื่อลูกหนี้ผิดนัด และสิ่งที่เขาพูดก็เกิดขึ้นจริง Rutkowski เป็นผู้เขียนร่วมของหนึ่งในตำราที่คลิปนี้หยิบมา
สิ่งที่ผู้พูดเล่า
วิชาที่ใช้หนังสือเหล่านี้
ผู้พูดสอนวิชา Introduction to Derivative Pricing ที่ IIT Kanpur ในเทอมนี้ ซึ่งว่าด้วย option pricing เป้าหมายคือไปให้ถึงสูตร Black–Scholes และผลที่ตามมา
แกนหลัก: ชุดของ Shreve
ตำราหลักของวิชาคือ Stochastic Calculus for Finance เล่ม I และ II ของ Steven Shreve เขาบอกว่าออกมาตั้งแต่ปี 2004 หลังจากนั้นมีตำราการเงินออกมามาก แต่ยังไม่มีเล่มไหนดีกว่า เล่ม I ใช้ coin-toss model ออกหัวราคาขึ้นด้วยตัวคูณ U ออกก้อยลงด้วย D จะเทรดคาบเดียวหรือหลายคาบก็ได้ ส่วน American derivative securities เขาจะไม่สอน เพราะมองว่าในตลาดจริงตอนนี้ไม่สำคัญนัก
เล่ม II ไล่ตั้งแต่ Brownian motion, Itô calculus, risk-neutral pricing, ความเชื่อมโยงกับ PDE, exotic options, การเปลี่ยน numeraire, term structure models ไปถึง jump process เขาอ่านไปเกือบทั้งเล่มแล้วแต่ยังเรียนรู้จากมันได้อยู่ และบอกว่าอาจเป็นเล่มโปรดของเขาใน mathematical finance หรือในคณิตศาสตร์ทั้งหมด
แก้ PDE: Zhu, Wu และ Chern
Derivative Securities and Difference Methods จะใช้บางส่วนในวิชา เพื่อแก้ PDE ของ Black–Scholes ผู้พูดชอบที่เล่มนี้เขียนเรียบง่าย ให้เทคนิคที่ใช้ซ้ำได้ทุกครั้งที่เจอสถานการณ์คล้ายกัน แทนที่จะมานั่งถามว่าลิมิตมีอยู่จริงไหม เขาเรียกว่าคู่มือของนักแก้โจทย์
Martingale Methods
Martingale Methods in Financial Modelling เป็นเล่มหนามาก มีเรื่องที่ตำราการเงินทั่วไปไม่มี เช่น สูตรของ Dupire สำหรับ local volatility และ volatility smile รวมถึงส่วนใหญ่ที่ว่าด้วย interest rate derivatives ตลาด LIBOR และ swap
Monte Carlo
เล่มถัดมาผู้พูดถือขึ้นมาแล้วบอกว่าในเรื่อง Monte Carlo ในการเงิน ยังไม่มีเล่มไหนเทียบได้ เขาชอบบทเรื่อง random number generation ซึ่งอธิบายว่า random numbers จาก algorithm เป็นเพียง pseudo-random numbers ส่วนแรกของเล่มสอน Black–Scholes pricing ด้วย Monte Carlo ซึ่งทำได้แม้ใน Excel ต้องมีพื้น statistics พอสมควร และเขาเรียกว่าเป็นหนังสือที่ใช้ได้ตลอดชีวิต
เขาชี้บทที่ 2 เรื่อง random number generation และ random variable เพราะ Brownian motion ณ เวลา t มี normal distribution mean 0 variance t จึงสร้างได้จาก √t คูณ standard normal variable บทนี้จึงสำคัญกับงานคำนวณทุกอย่างในการเงิน
โบนัส: Optimization
Optimization Methods in Finance เขียนโดย Gérard Cornuéjols, Javier Peña และ Reha Tütüncü เริ่มจาก mean-variance และ CAPM ไปจนถึง option pricing และการจัด portfolio ด้วย VaR กับ CVaR เขามองว่าเป็นตำราพื้นฐานสำหรับปริญญาตรีและบางส่วนของบัณฑิตศึกษา แต่ผู้อ่านควรมีพื้น optimization มาก่อน และเหมาะใช้สอนคอร์สภาคฤดูร้อน
เขาปิดท้ายด้วยมุกว่าทำการเงินโดยไม่มี probability ไม่ได้ "ด้วย probability 1"
หนังสือที่กล่าวถึงในคลิป
Stochastic Calculus for Finance I: The Binomial Asset Pricing Model — Steven E. Shreve เล่มหลัก binomial model
Stochastic Calculus for Finance II: Continuous-Time Models — Steven E. Shreve เล่มหลัก continuous time
Derivative Securities and Difference Methods — You-lan Zhu, Xiaonan Wu & I-Liang Chern ใช้บางส่วนเพื่อแก้ PDE
Martingale Methods in Financial Modelling — Marek Musiela & Marek Rutkowski ผู้พูดเอ่ยชื่อเฉพาะ Rutkowski
Monte Carlo Methods in Financial Engineering — Paul Glasserman ผู้พูดไม่ได้อ่านชื่อเล่มและผู้เขียนออกเสียง ระบุจากเล่มที่ถือและชื่อบทที่ 2
Optimization Methods in Finance — Gérard Cornuéjols, Javier Peña & Reha Tütüncü โบนัสนอกวิชา
Libro สังเกตว่า
ลิสต์นี้เป็นแผนที่ของวิชาหนึ่งวิชา ชุดของ Shreve เป็นแกน แล้วต่อด้วยหนังสือวิธีการสามสาย คือ PDE, martingale และ simulation ถ้าจะอ่านตาม ควรมีพื้น probability และ statistics ก่อน ตามที่ผู้พูดย้ำตอนท้าย
ผู้พูดเอ่ยชื่อผู้เขียนสามคนของ Optimization Methods in Finance ซึ่งตรงกับฉบับพิมพ์ครั้งที่สอง ฉบับแรกมีผู้เขียนสองคน ถ้าจะอ่านตาม ควรเลือกฉบับให้ตรงกัน
การระบุเล่ม Monte Carlo อาศัยปกในคลิปและชื่อบทที่ 2 ควรดูปกในคลิปประกอบ ส่วนเรื่องที่ Rutkowski ทำนายฟองสบู่เป็นความทรงจำของผู้พูด
Libro มีบทความแนะนำ Stochastic Calculus for Finance II บทความแนะนำ Martingale Methods in Financial Modelling และบทความแนะนำ Monte Carlo Methods in Financial Engineering
ดูคลิปต้นทาง
Books for Mathematical Finance : My Choice — ช่อง Joydeep Dutta ภาพหัวบทความเป็นเฟรมจากคลิปนี้ ตัดจากภาพหน้าจอ YouTube
หนังสือที่กล่าวถึงในบทความนี้
Stochastic Calculus for Finance I
Steven E. Shreve
เล่มหลักของวิชาคู่กับเล่ม II ผู้พูดเล่า coin-toss model ที่ราคาขึ้นด้วยตัวคูณ U และลงด้วย D
Stochastic Calculus for Finance II: Continuous-Time Models
Steven E. Shreve
เล่มหลักของวิชา ผู้พูดบอกว่ายังเรียนรู้จากเล่มนี้ได้อยู่ และอาจเป็นเล่มโปรดของเขาในคณิตศาสตร์ทั้งหมด
Martingale Methods in Financial Modelling
Marek Musiela & Marek Rutkowski
เล่มหนาที่ผู้พูดว่ามีเรื่องที่ตำราทั่วไปไม่มี เช่น สูตร Dupire, volatility smile และ interest rate derivatives
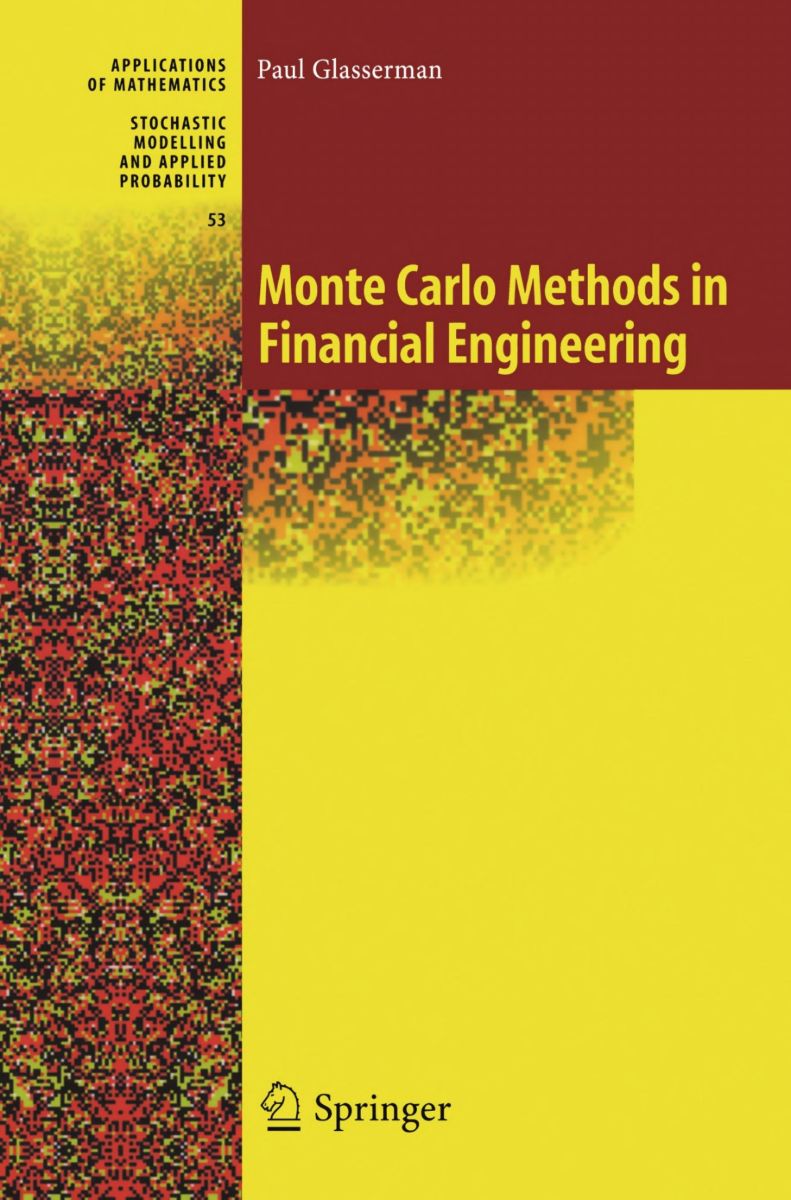
Monte Carlo Methods in Financial Engineering
Paul Glasserman
ผู้พูดถือเล่มนี้แล้วบอกว่าเป็นเล่มหลักของ Monte Carlo ในการเงิน ชี้บทที่ 2 เรื่อง random number generation แต่ไม่ได้อ่านชื่อเล่มและผู้เขียนออกเสียง
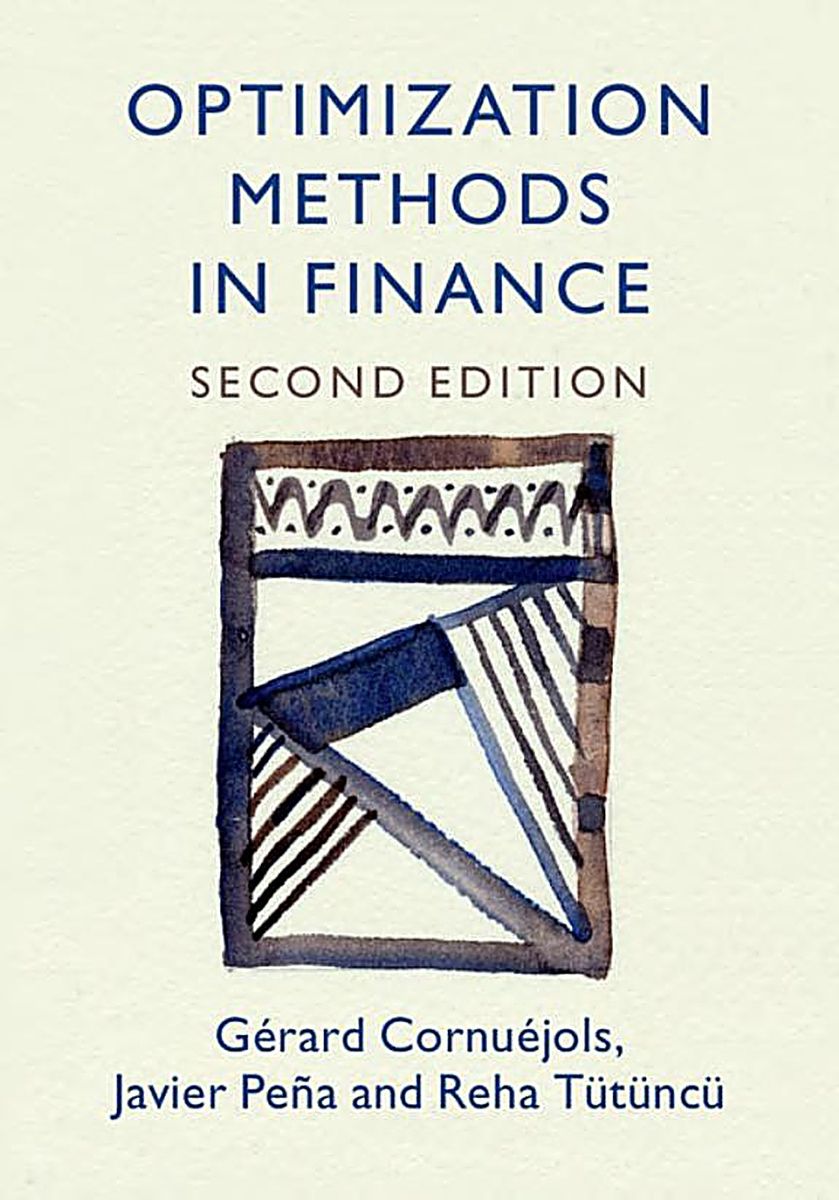
Optimization Methods in Finance
Gérard Cornuéjols & Reha Tütüncü
โบนัสท้ายคลิป ตั้งแต่ mean-variance และ CAPM ไปถึง VaR และ CVaR ผู้พูดว่าต้องมีพื้น optimization มาก่อน
บทความนี้อ่านจบได้ในตัวเอง หนังสือด้านบนคือจุดต่อยอดสำหรับผู้ที่ต้องการศึกษาลึกขึ้น
อ่านต่อ
25 ตุลาคม 2569
Stochastic Calculus for Finance II: แผนที่การอ่านตำรา continuous-time ของ Shreveเล่มที่สองของชุด Stochastic Calculus for Finance ว่าด้วย Brownian motion, Itô calculus, risk-neutral pricing, exotic options และ term-structure models บทความนี้แนะนำขอบเขตจากสารบัญและคำแนะนำการอ่านที่ผู้เขียนเขียนไว้
25 ตุลาคม 2569
Martingale Methods in Financial Modelling: derivatives pricing และ interest rate modelsตำราของ Marek Musiela และ Marek Rutkowski ฉบับที่ 2 จาก Springer ครอบคลุม derivatives pricing ด้วยวิธี martingale ทั้งตลาดหุ้น ค่าเงิน และตราสารหนี้ บทความนี้สรุปจากคำนำ สารบัญ และหน้าหนังสือบน SpringerLink
25 ตุลาคม 2569
Monte Carlo Methods in Financial Engineering: simulation เพื่อ pricing และวัดความเสี่ยงตำราของ Paul Glasserman จาก Springer ปี 2003 ว่าด้วยการใช้ Monte Carlo ทำ derivatives pricing และวัดความเสี่ยง ตั้งแต่ random number generation ถึง variance reduction, Greeks และ American options บทความนี้สรุปจากคำนำและสารบัญที่ Springer เผยแพร่