
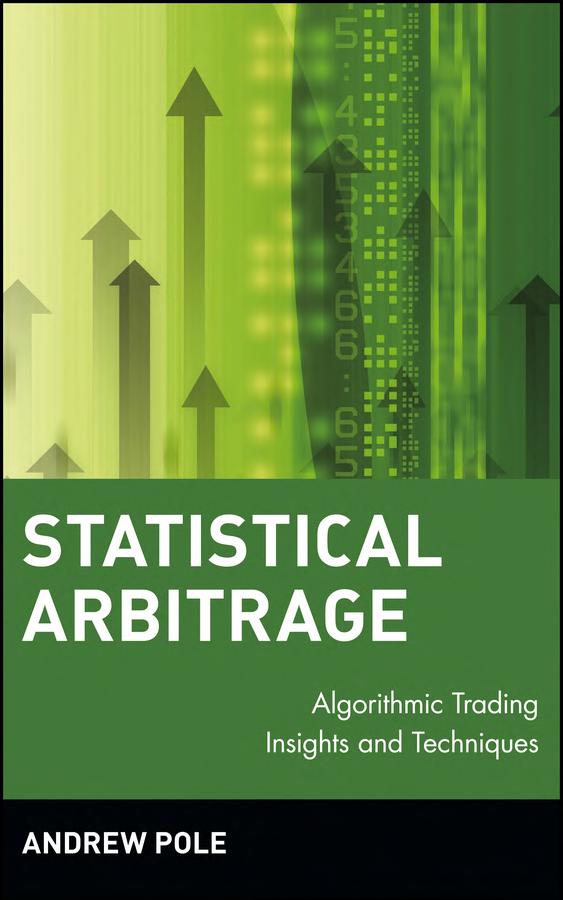
Statistical Arbitrage: Algorithmic Trading Insights and Techniques
Algorithmic Trading Insights and Techniques
โดย Andrew Pole
 สอบถามการจัดหาเล่มนี้ผ่าน Fastwork
ดูข้อความที่จะคัดลอก
สวัสดีครับ สนใจสอบถามการจัดหาหนังสือ
ชื่อหนังสือ: Statistical Arbitrage: Algorithmic Trading Insights and Techniques
ผู้เขียน: Andrew Pole
Edition / ปี: ขอให้ช่วยตรวจสอบ
ISBN: 9780470175460
รหัสหนังสือ Libro: 2610110397_TH-00000000397
หน้ารายละเอียด: https://www.librothai.com/books/statistical-arbitrage-algorithmic-trading-insights-and-techniques
รูปแบบไฟล์: PDF
วันที่ต้องการใช้งาน: [ผู้สอบถามระบุ]
รบกวนตรวจสอบความพร้อม ราคา และระยะเวลาครับ
 (เปิดแท็บใหม่)
ราคาคิดตามไฟล์ จะถูกกว่าหนังสือจริง 2–3 เท่า
- ISBN
- 9780470175460
- รหัสหนังสือ Libro
- 2610110397_TH-00000000397
- จำนวนหน้า
- 256
- รูปแบบไฟล์
- เพิ่มในรายการเมื่อ
- 25 ตุลาคม 2569
- แท็ก
- Quant Finance
เหมาะกับใคร
- เหมาะกับ
- คนที่สนใจ pairs trading หรือ mean reversion ในหุ้น และอยากเข้าใจทั้งทฤษฎีและเหตุที่กลยุทธ์เสื่อม ไม่ใช่แค่สูตรเข้าออก ควรรู้ไว้ว่าเนื้อหาเรื่องโครงสร้างตลาดอิงตลาดหุ้นสหรัฐฯ ช่วงก่อนปี 2007 การเปลี่ยนแปลงหลังจากนั้นไม่อยู่ในเล่ม
- พื้นฐานที่ควรมี
- หัวข้ออย่าง autoregression, cointegration, dynamic linear model และ factor analysis บอกว่าควรมีพื้น statistics และ time series ระดับหนึ่ง (อนุมานจากสารบัญ) บทที่ 1 อ่านได้โดยไม่ต้องใช้คณิตศาสตร์
- ควรข้ามถ้า
- ยังไม่คุ้นกับแนวคิด time series พื้นฐาน ควรเริ่มจากเล่มอื่นก่อน
สรุปจากบทความรีวิวของ Libro ซึ่งเขียนจากบทตัวอย่าง
เกี่ยวกับหนังสือ
สอบถามการจัดหาเล่มนี้
- กด “คัดลอกข้อมูลหนังสือ” ด้านบน แล้วเปิดบริการ Fastwork
- วางข้อความในแชต ระบุวันที่ต้องการใช้งาน
- ผู้ให้บริการตรวจสอบฉบับและความพร้อม แล้วส่งใบเสนอราคา จ้างและรับงานในระบบ Fastwork
เปิดบริการ Fastwork (เปิดแท็บใหม่)
(เปิดแท็บใหม่)อ่านรายละเอียดที่วิธีใช้บริการ
บทความที่เกี่ยวข้อง
25 ตุลาคม 2569
Statistical Arbitrage ของ Andrew Pole: ประวัติ ทฤษฎี และการถดถอยของ pairs tradingหนังสือของ Andrew Pole ว่าด้วย statistical arbitrage ตั้งแต่ pairs trading ยุค Morgan Stanley ทฤษฎี mean reversion จนถึงเหตุที่ผลตอบแทนหายไปหลังปี 2000 บทความนี้สรุปจากสารบัญและบทที่ 1 ที่ Wiley เผยแพร่ให้อ่านตัวอย่าง
หนังสือในหมวดเดียวกัน
ดูหมวด Quant Finance ทั้งหมด
Stochastic Calculus for Finance I
Steven E. Shreve
The Binomial Asset Pricing Model
ดูรายละเอียด
Quantitative Risk Management
Alexander J. McNeil, Rüdiger Frey & Paul Embrechts
Concepts, Techniques and Tools - Revised Edition
ดูรายละเอียด
Stochastic Finance with Python
Avishek Nag
ดูรายละเอียด
Paul Wilmott Introduces Quantitative Finance
Paul Wilmott
ดูรายละเอียด
The Money Formula
Paul Wilmott & David Orrell
Dodgy Finance, Pseudo Science, and How Mathematicians Took Over the Markets
ดูรายละเอียด
Options, Futures, and Other Derivatives
John C. Hull
ดูรายละเอียด
A Non-Random Walk Down Wall Street
Andrew W. Lo & A. Craig MacKinlay
ดูรายละเอียด
Monte Carlo Methods in Financial Engineering
Paul Glasserman
ดูรายละเอียด