
สรุปคลิปรีวิว Options, Futures, and Other Derivatives ของ Hull จากช่อง Dimitri Bianco
คลิปรีวิวของ Dimitri Bianco ว่าด้วยตำรา Options, Futures, and Other Derivatives ของ John C. Hull ทั้งข้อดี ข้อจำกัด และคำตอบว่าซื้อเล่มนี้แล้วต้องมีเล่มอื่นอีกไหม
ที่มาของบทความ: บทความนี้สรุปคลิป "Options, Futures, and Other Derivatives by John C. Hull (Book Review)" ของช่อง Dimitri Bianco เผยแพร่เมื่อ 3 กันยายน 2018 ความยาวราว 9 นาที เรียบเรียงจากคำบรรยายภาษาอังกฤษของคลิป คำบรรยายถอดด้วยเครื่อง ชื่อเฉพาะบางคำอาจคลาดเคลื่อน และมีช่วงสั้น ๆ ที่ไม่มีคำบรรยาย เนื้อหาต่อไปนี้เป็นความเห็นของผู้รีวิว Libro ยังไม่ได้ตรวจคำอธิบายแต่ละเล่มกับตัวหนังสือ
Stochastic Calculus for Finance I ของ Steven Shreve หนา 176 หน้าและว่าด้วย binomial asset pricing model ทั้งเล่ม ขณะที่ตำราของ John C. Hull ให้หัวข้อนี้ไว้บทเดียว Dimitri Bianco ยกตัวเลขนี้ขึ้นมาตอบคนที่ถามว่าซื้อ Hull แล้วไม่ต้องซื้อเล่มอื่นอีกใช่ไหม
สิ่งที่ผู้พูดเล่า
ทำไมเพิ่งรีวิว
เขาเรียกเล่มนี้ว่าน่าจะเป็นตำราที่ดังที่สุดของสาย financial engineering และเปิดฉบับที่ 8 ตอนเรียนปริญญาโท เล่มนี้เป็นเพียงหนังสือเสริม เขาใช้เปิดอ้างอิง ไม่ได้เรียนจากมันโดยตรง เขาเลื่อนรีวิวมาอย่างน้อยหนึ่งปี เพื่อกลับไปอ่านบางบทอีกรอบในมุมของคนที่ทำงานด้าน quantitative finance อยู่ตอนนี้
ข้อดี
เล่มนี้ครอบคลุมหลายหัวข้อ เน้น financial engineering และฝั่ง derivatives products เขียนดี อธิบายชัด เหมาะกับเทอมแรกของการเรียน และเป็นเล่มอ้างอิงที่ดีเมื่อทำงานแล้วต้องทบทวนเรื่องที่เรียนมาหลายปี ให้คณิตศาสตร์พอพาผ่านโจทย์ และพาคนทั่วไปไปถึงระดับเริ่มต้นของ financial engineering
สิ่งที่เขาชอบมากคือการเล่าทฤษฎีในมุมการใช้งานจริง เช่น ใช้ implied volatility อย่างไรและเพราะอะไร หรือ Greeks ไปใช้ทำอะไร รวมถึงแบบฝึกหัดท้ายบทที่ผูกกับเนื้อหาโดยไม่ซับซ้อนเกินไป และรายการอ่านเพิ่มเติมในหลายบท
ข้อจำกัดมาจากความกว้าง
นอกจากเรื่อง binomial model แล้ว บางหัวข้ออย่าง value at risk ก็มีตำราทั้งเล่มเขียนแยก เขามองว่า Hull ให้คณิตศาสตร์และสมการพื้นฐานพอให้เริ่มได้ แต่ถ้าจะเข้าใจว่าทำไม Black–Scholes ไม่ใช่ model ที่เหมาะเสมอและจะปรับอย่างไร ต้องใช้คณิตศาสตร์อีกหลายร้อยหน้า
ใครควรซื้อเล่มเดียว ใครควรอ่านต่อ
เขาแบ่งผู้อ่านเป็นสองกลุ่ม คนที่จะเป็นเทรดเดอร์ หรือคนทำธุรกิจที่อยากเข้าใจ financial engineering ซื้อเล่มนี้เล่มเดียวก็พอ ส่วนคนที่จะเป็น quant ให้อ่านเล่มนี้ก่อน แล้วต่อด้วยตำราเฉพาะทาง เช่นชุดของ Shreve ที่เขาชอบมาก หรือตำรา econometrics ของ Wooldridge สำหรับงาน statistics
คะแนนสุดท้ายคือ 5 เต็ม 5 โดยมีเงื่อนไขว่าผู้ซื้อต้องรู้ว่าซื้อมาใช้ทำอะไร เพราะเป็นเล่มเริ่มต้นและเล่มอ้างอิง ไม่ใช่เล่มสุดท้าย
There's no one book to cover everything for any topic.
หนังสือที่กล่าวถึงในคลิป
Options, Futures, and Other Derivatives — John C. Hull เล่มหลักที่รีวิว ผู้พูดเปิดฉบับที่ 8 เล่มเริ่มต้นและเล่มอ้างอิง
Stochastic Calculus for Finance I: The Binomial Asset Pricing Model — Steven Shreve 176 หน้าสำหรับเรื่องที่ Hull มีบทเดียว
Stochastic Calculus for Finance II: Continuous-Time Models — Steven Shreve เล่มที่สองของชุดที่ผู้พูดแนะนำให้อ่านต่อ
ตำรา econometrics ของ Wooldridge (คลิปไม่ได้เอ่ยชื่อเล่มชัด) ผู้พูดบอกว่าชอบมากสำหรับงาน statistics
Libro สังเกตว่า
คะแนน 5 เต็ม 5 เป็นคะแนนแบบมีเงื่อนไข ผู้พูดเองย้ำว่าเล่มนี้เป็นจุดเริ่มต้นและเล่มอ้างอิง คนที่จะทำงาน quant ควรอ่านส่วนที่เทียบกับ Shreve และคำแนะนำแยกสายเทรดเดอร์กับสาย quant ก่อนวางแผนอ่าน
คลิปนี้ทำจากฉบับที่ 8 ฉบับที่ใหม่กว่าอาจเปลี่ยนเนื้อหาบางบท ส่วนตำราของ Wooldridge คลิปไม่ได้บอกชื่อเล่ม บทความนี้จึงไม่ได้เชื่อมกับหน้าหนังสือ
Libro มีบทความแนะนำ Options, Futures, and Other Derivatives บทความแนะนำ Stochastic Calculus for Finance I และบทความแนะนำ Stochastic Calculus for Finance II
ดูคลิปต้นทาง
Options, Futures, and Other Derivatives by John C. Hull (Book Review) — ช่อง Dimitri Bianco ภาพหัวบทความเป็นเฟรมจากคลิปนี้ ตัดจากภาพหน้าจอ YouTube
หนังสือที่กล่าวถึงในบทความนี้
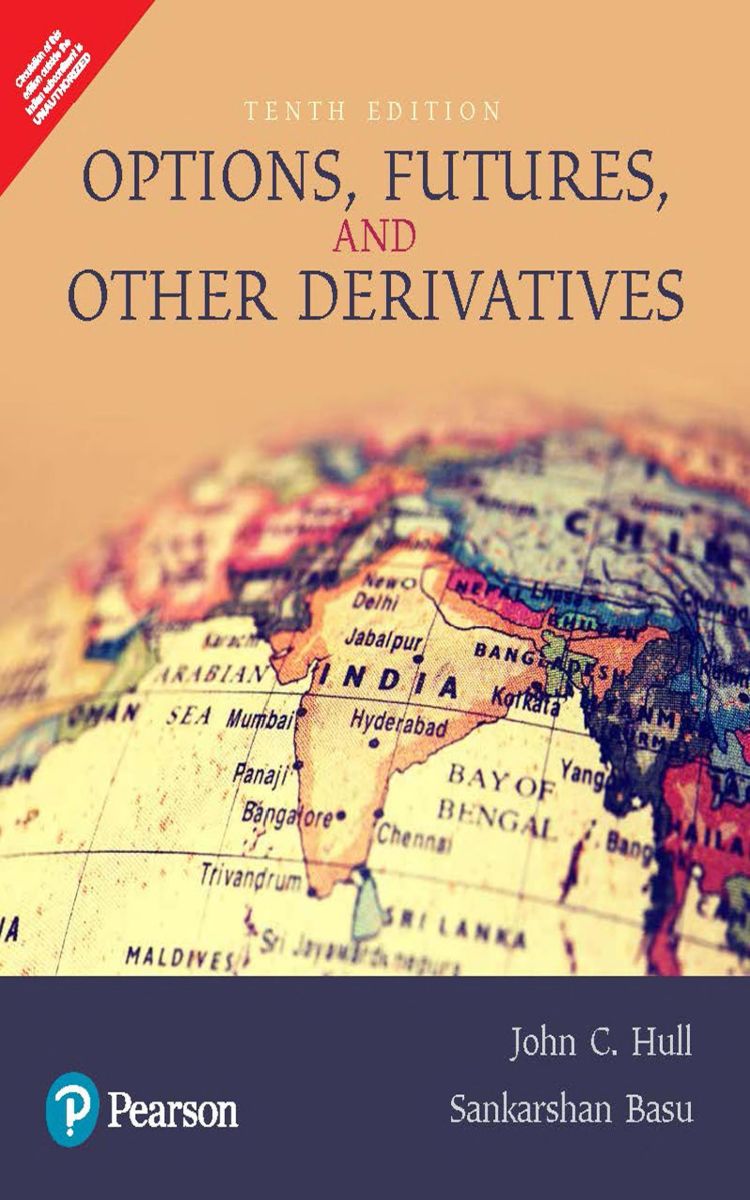
Options, Futures, and Other Derivatives
John C. Hull
เล่มหลักที่คลิปรีวิว ผู้พูดมองว่าเหมาะเป็นเล่มเริ่มต้นและเล่มอ้างอิง ให้ 5 เต็ม 5 โดยมีเงื่อนไขว่าต้องรู้ว่าซื้อมาใช้ทำอะไร
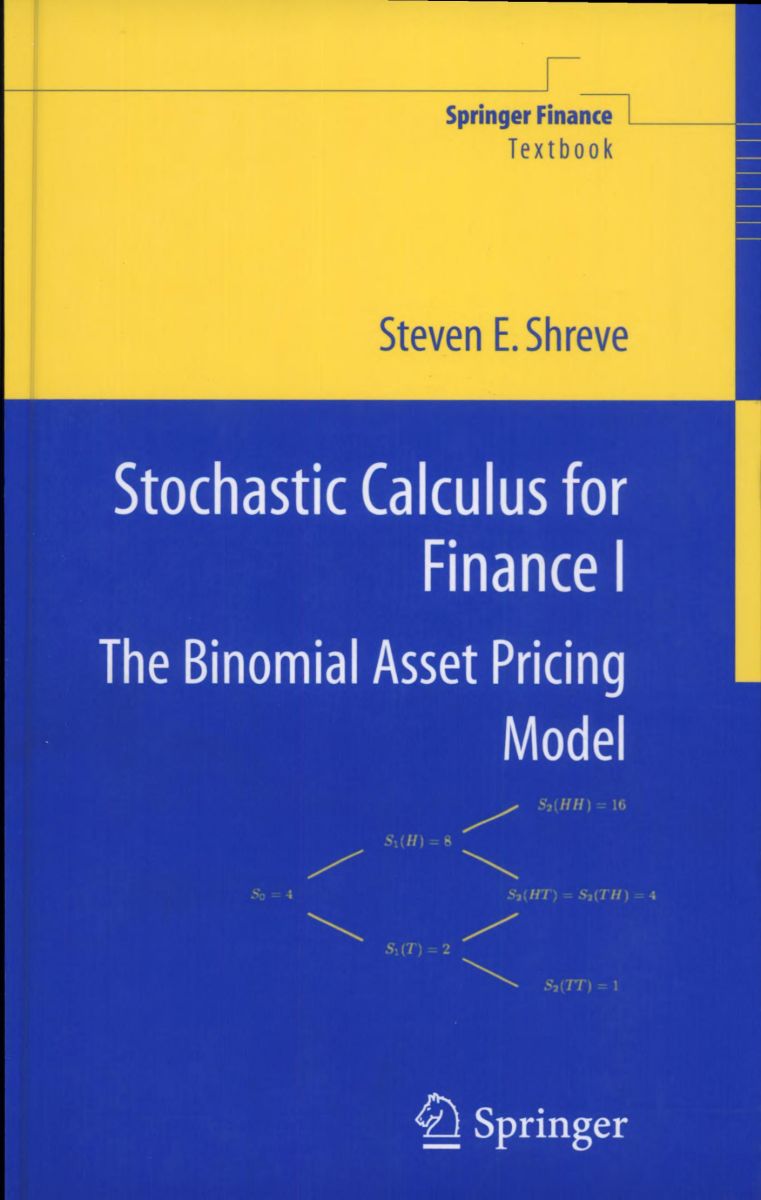
Stochastic Calculus for Finance I
Steven E. Shreve
ผู้พูดยกมาเทียบว่าเล่มนี้หนา 176 หน้าเรื่อง binomial asset pricing model ขณะที่ Hull มีบทเดียว
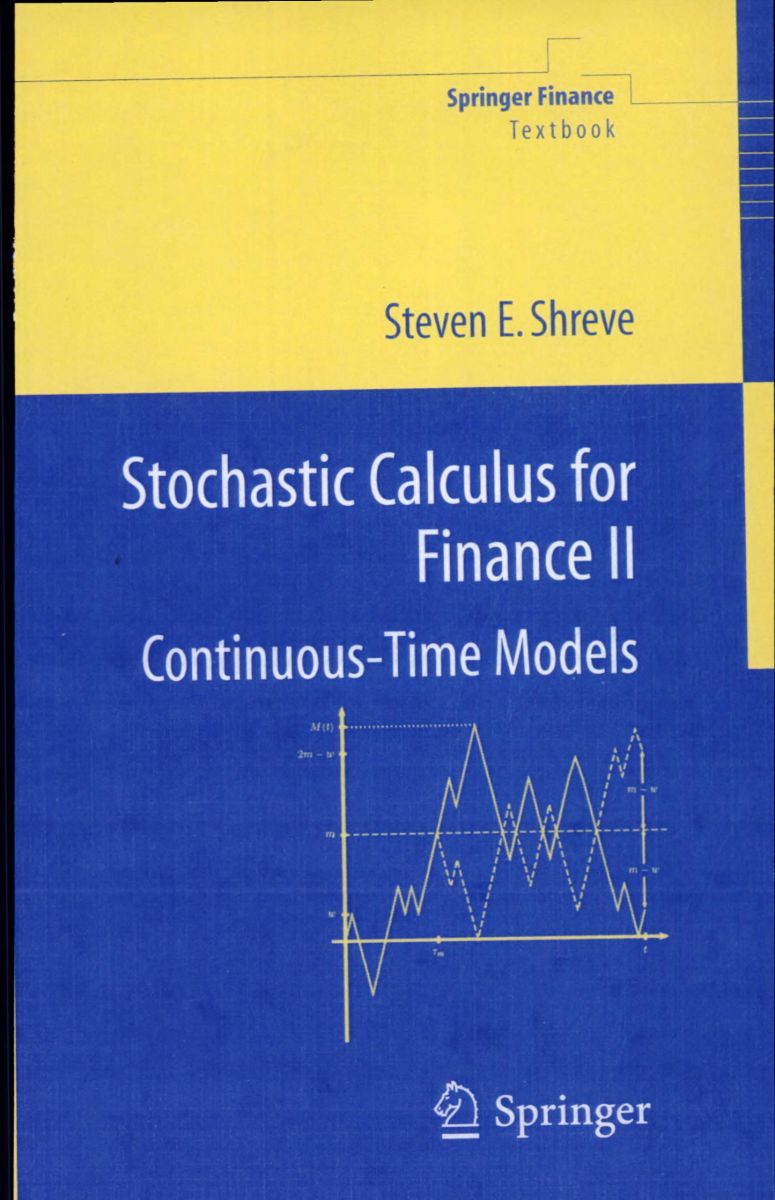
Stochastic Calculus for Finance II: Continuous-Time Models
Steven E. Shreve
เล่มที่สองของชุด Shreve ที่ผู้พูดบอกว่าชอบมาก และแนะนำให้คนที่จะเป็น quant อ่านต่อจาก Hull
บทความนี้อ่านจบได้ในตัวเอง หนังสือด้านบนคือจุดต่อยอดสำหรับผู้ที่ต้องการศึกษาลึกขึ้น
อ่านต่อ
25 ตุลาคม 2569
Options, Futures, and Other Derivatives ฉบับที่ 10: ขอบเขตและผู้อ่านที่เหมาะตำรา derivatives ของ John C. Hull ฉบับที่ 10 ครอบคลุมตั้งแต่ futures, swaps, options ไปจนถึง interest rate model และ credit derivatives บทความนี้สรุปจากสารบัญและคำอธิบายของ Pearson เพื่อช่วยดูว่าเล่มนี้ตรงกับพื้นฐานของคุณหรือไม่
25 ตุลาคม 2569
Stochastic Calculus for Finance I: ปูพื้น risk-neutral pricing ด้วย binomial modelเล่มแรกของชุด Stochastic Calculus for Finance โดย Steven Shreve ใช้ binomial model สอน derivatives pricing แบบ no-arbitrage, martingale และ change of measure บทความนี้สรุปจากคำนำ สารบัญ และบทนำที่ Springer เปิดให้อ่านตัวอย่าง
25 ตุลาคม 2569
Stochastic Calculus for Finance II: แผนที่การอ่านตำรา continuous-time ของ Shreveเล่มที่สองของชุด Stochastic Calculus for Finance ว่าด้วย Brownian motion, Itô calculus, risk-neutral pricing, exotic options และ term-structure models บทความนี้แนะนำขอบเขตจากสารบัญและคำแนะนำการอ่านที่ผู้เขียนเขียนไว้