
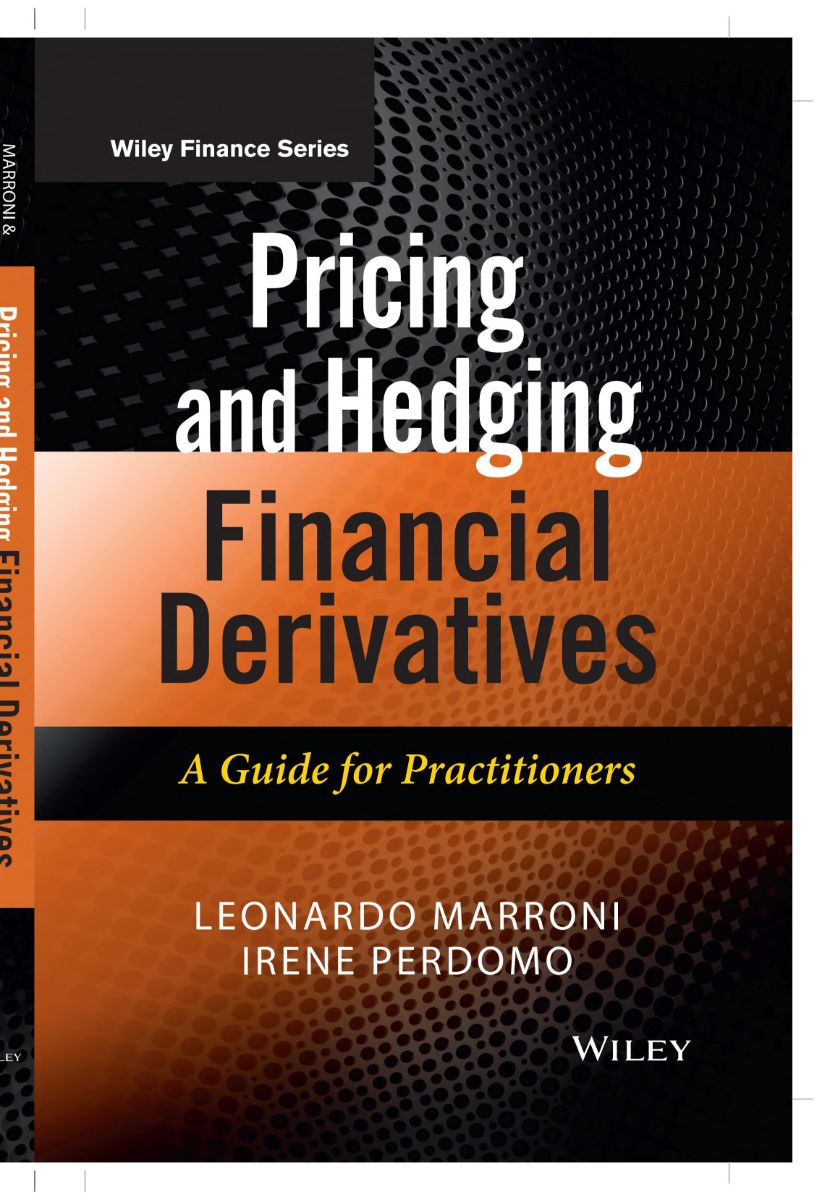
Pricing and Hedging Financial Derivatives: A Guide for Practitioners
A Guide for Practitioners
โดย Leonardo Marroni & Irene Perdomo
บริการจัดหาผ่าน Fastwork (เปิดแท็บใหม่)
 สอบถามการจัดหาเล่มนี้ผ่าน Fastwork
ดูข้อความที่จะคัดลอก
สวัสดีครับ สนใจสอบถามการจัดหาหนังสือ
ชื่อหนังสือ: Pricing and Hedging Financial Derivatives: A Guide for Practitioners
ผู้เขียน: Leonardo Marroni & Irene Perdomo
Edition / ปี: ขอให้ช่วยตรวจสอบ
ISBN: 9781119953715
รหัสหนังสือ Libro: 2610110391_TH-00000000391
หน้ารายละเอียด: https://www.librothai.com/books/pricing-and-hedging-financial-derivatives-a-guide-for-practitioners
รูปแบบไฟล์: PDF
วันที่ต้องการใช้งาน: [ผู้สอบถามระบุ]
รบกวนตรวจสอบความพร้อม ราคา และระยะเวลาครับ
(เปิดแท็บใหม่)ราคาคิดตามไฟล์ จะถูกกว่าหนังสือจริง 2–3 เท่า
- ISBN
- 9781119953715
- รหัสหนังสือ Libro
- 2610110391_TH-00000000391
- จำนวนหน้า
- 272
- รูปแบบไฟล์
- เพิ่มในรายการเมื่อ
- 25 ตุลาคม 2569
- แท็ก
- Derivatives Pricing
เหมาะกับใคร
- เหมาะกับ
- คนที่ทำงานหรืออยากทำงานด้าน trading, structuring หรือ risk ที่ต้องเข้าใจ Greeks และ structured products ในเชิงปฏิบัติ และคนที่เรียนทฤษฎี derivatives มาแล้วและอยากเห็นการ hedge กับ payoff ผ่านตัวอย่างใน Excel
- พื้นฐานที่ควรมี
- บทที่ 1 ใช้คณิตน้อย แต่บทหลังมี risk-neutral valuation และ cross-gamma ผู้ที่รู้จัก Black–Scholes ระดับแนวคิดและใช้ Excel คล่องจะได้ประโยชน์กว่า (อนุมานของบทความ) ผู้พูดในคลิปของช่อง Roman Paolucci บอกว่าต้องมีพื้นการเงิน คณิต และ statistics
- ควรข้ามถ้า
- ต้องการพิสูจน์ทางคณิตศาสตร์อย่างเข้มงวด ผู้เขียนบอกเองว่าเล่มนี้ไม่ใช่ตำรา quant finance และแนะนำงานของ Wilmott สำหรับคนที่มองหาตำราแบบนั้น
สรุปจากบทความรีวิวของ Libro ซึ่งเขียนจากบทตัวอย่าง และคลิป 1 รายการที่กล่าวถึงเล่มนี้
เกี่ยวกับหนังสือ
คู่มือด้านการประเมินราคาและการเฮดจ์อนุพันธ์สำหรับผู้ปฏิบัติงาน เชื่อมโมเดลราคา การวัดความเสี่ยง และการจัดการสถานะในผลิตภัณฑ์อนุพันธ์ เหมาะสำหรับผู้ทำงานด้านอนุพันธ์ Quant และ Risk Management และช่วยเชื่อมทฤษฎีการประเมินราคาเข้ากับการบริหารความเสี่ยงจริง.
A practitioner-oriented guide to derivatives pricing and hedging, connecting valuation models with risk measurement and position management. It is suitable for derivatives practitioners, quants, and risk-management professionals and helps readers connect valuation theory with practical risk management.
สอบถามการจัดหาเล่มนี้
- กด “คัดลอกข้อมูลหนังสือ” ด้านบน แล้วเปิดบริการ Fastwork
- วางข้อความในแชต ระบุวันที่ต้องการใช้งาน
- ผู้ให้บริการตรวจสอบฉบับและความพร้อม แล้วส่งใบเสนอราคา จ้างและรับงานในระบบ Fastwork
เปิดบริการ Fastwork (เปิดแท็บใหม่)
(เปิดแท็บใหม่)อ่านรายละเอียดที่วิธีใช้บริการ
บทความที่เกี่ยวข้อง
26 ตุลาคม 2569
สรุปคลิป Books that Made Me a Quant ของ Roman Paolucci: ใช้หนังสือเป็นห้องแล็บคลิปของ Roman Paolucci ผู้ก่อตั้ง Quant Guild เล่าถึง 13 เล่มที่หล่อหลอมวิธีคิดเรื่องการเทรด modeling และการวางใจของเขา
25 ตุลาคม 2569
Pricing and Hedging Financial Derivatives: คู่มือ derivatives จากมุมผู้ปฏิบัติงานหนังสือของ Leonardo Marroni และ Irene Perdomo ว่าด้วย pricing และ hedge derivatives ตั้งแต่ forwards และ options ไปจนถึง exotic และ structured products บทความนี้สรุปจากสารบัญและตัวอย่างบทที่ 1 ที่ Wiley เผยแพร่
หนังสือในหมวดเดียวกัน
ดูหมวด Derivatives Pricing ทั้งหมด
Mathematical Modeling and Computation in Finance
Cornelis W. Oosterlee & Lech A. Grzelak
With Exercises and Python and MATLAB Computer Codes
ดูรายละเอียด